סעיף 102 אופציות לעובדים בישראל
המדריך הכללי לסעיף 102: המסלולים, הנאמן ותקופת ההחזקה.
להמשך קריאהאנחנו משתמשים בעוגיות חיוניות כדי שהאתר יעבוד. באישורכם נשתמש גם בעוגיות מדידה ופרסום של Google ו‑Microsoft, כדי להבין איך משתמשים באתר, לשפר אותו ולמדוד את הפרסום שלנו. אנחנו לא מוכרים את המידע שלכם.
אפשר לשנות את הבחירה בכל עת בקישור ״הגדרות עוגיות״ בתחתית כל עמוד.
כניסה לחשבון הקיים, או הרשמה מהירה תוך דקה.
בחרו איך נוח לכם · אנחנו כאן בשבילכם.
הכול על NETO · שקוף וזמין
בחרו מועד נוח · נציג יחזור לאישור בטלפון/מייל
קיבלתם אופציות או RSU מחברה בחו״ל ואתם עובדים מישראל? המס תלוי בעיקר בשאלה אחת: מי מעסיק אתכם רשמית בישראל, והאם הוא קשור לחברה שמעניקה את המניות. כאן תמצאו איזה הסדר חל, מתי משלמים, ומה רואים בתלוש.
התשובה הקצרה: המס על אופציות או RSU של חברה זרה נקבע בעיקר לפי מבנה ההעסקה שלכם בישראל. אם מעסיקה אתכם חברה ישראלית שקשורה בשליטה לחברה שמעניקה את המניות, למשל חברה-בת שלה, 102 אפשרי, אם החברה הגישה תוכנית ובחרה בו. אם מעסיק אתכם EOR, או מעסיק אחר שאינו קשור לחברה המעניקה, חל סעיף 3(ט), ו-102 לא חל.
מה זה אומר בפועל: לפי סעיף 3(ט), באופציה שאינה סחירה המס נדחה עד המימוש, וההטבה ממוסה בדרך כלל כהכנסת עבודה לפי מדרגות המס. ב-RSU, אירוע המס הוא היום שבו המניה מונפקת לכם. מכירת המניות אחר כך היא אירוע מס נפרד, של רווח הון. אפשר לבקש לפרוס את ההכנסה על פני עד שש שנים. כש-NETO היא המעסיקה הרשמית, היא כוללת את ההכנסה בתלוש ומנכה את המס לפי סעיף 3(ט) ולפי הדין, על סמך נתונים ממנהל תוכנית האופציות של החברה.
מה שקובע אם חל 102 הוא בעיקר מבנה ההעסקה שלכם בישראל, ולא סוג המכשיר. שלוש שאלות מספיקות כדי להבין את התמונה.
רשות המסים כתבה זאת במפורש. בחוזר מס הכנסה 9/2025 (11/11/2025), סעיף 1.5: הכנסה ממימוש אופציה של חברה שאינה חברה מעבידה ״תתחייב במס בהתאם להסדר המס הקבוע בסעיף 3(ט), ולא יחולו עליה הוראות סעיף 102״. לחוזר המלא (PDF)
ובאותו חוזר, סעיף 1.2: שיעור המס בסעיף 102 ״משתנה בהתאם למסלול המיסוי שבחרה החברה״. כלומר, בתוך 102 את המסלול בוחרת החברה, ולא העובד. כך גם בלשון סעיף 102(א): ״החברה הודיעה לפקיד השומה על בחירתה״.
| מי מעסיק אתכם בישראל | מה חל | מה עוד חשוב לדעת |
|---|---|---|
| חברה-בת ישראלית של החברה המעניקה, או חברה אחרת שקשורה אליה בשליטה | 102 אפשרי, אם החברה הגישה תוכנית ובחרה מסלול | החברה בוחרת את המסלול (חוזר 9/2025, סעיף 1.2). שאלו את משאבי האנוש איזה מסלול נבחר |
| EOR שאינו קשור לחברה המעניקה, כמו NETO | סעיף 3(ט) | מס במימוש, בדרך כלל כהכנסת עבודה. הדין לא מכריע במפורש בסיווג במבנה הזה |
| החברה הזרה עצמה, דרך סניף או מפעל קבע בישראל | 102 אפשרי רק אם יש לחברה בישראל מפעל קבע או מרכז מחקר ופיתוח, ומנהל רשות המסים אישר זאת | בקשה במסלול הירוק (טופס 952). בלי אישור כזה, בדרך כלל חל 3(ט) |
| אין מעסיק: אתם נותני שירותים ומוציאים חשבונית | סעיף 3(ט) | מס במימוש, בדרך כלל כהכנסה לפי סעיף 2(1), הכנסה מעסק (סעיף 3(ט)(1)(ב)) |
הסיווג המדויק אצל עובד שמועסק דרך EOR, הכנסת עבודה או הכנסה לפי סעיף 2(1), לא הוכרע במפורש במקור רשמי. זה משפיע בעיקר על ביטוח לאומי ועל חובות הניכוי. כדאי לבדוק עם יועץ מס.
ענו על שאלות קצרות על מבנה ההעסקה שלכם. תקבלו את ההסדר שחל בדרך כלל במצב כזה, ומה כדאי לבדוק. בלי מספרים ובלי חישובי מס.
ככלל: אם מעסיק אתכם בישראל EOR, או חברה אחרת שאינה קשורה לחברה שמעניקה את המניות, חל סעיף 3(ט). אם מעסיקה אתכם חברה-בת ישראלית של החברה המעניקה, אפשר מסלול 102, לפי מה שהחברה בחרה. נותני שירותים ממוסים לפי 3(ט), בדרך כלל כהכנסה מעסק.
שם המעסיק מופיע בראש התלוש.
למשל: החברה המעניקה מחזיקה לפחות 10% מהמעסיק, המעסיק מחזיק בה לפחות 10%, או שאותו בעל שליטה שולט בשתיהן.
המעסיק שלכם קשור בשליטה לחברה המעניקה, ולכן היא יכולה להיחשב ״חברה מעבידה״ (סעיף 102(א)). אם החברה הגישה תוכנית 102, המס נקבע לפי המסלול שבחרה. במסלול רווח הון עם נאמן, רווח ההון ממוסה ב-25% (בתוספת מס לפי סעיף 121ב, אם הוא חל), אם הנאמן מחזיק במניות לפחות 24 חודשים מיום ההקצאה וההפקדה בידיו (סעיף 102(א), ״תום התקופה״). במסלולים האחרים המס הוא לפי מדרגות המס (חוזר 9/2025, סעיף 1.2).
מה לבדוק: שאלו את משאבי האנוש או את מנהל התוכנית אם הוגשה תוכנית 102, ואיזה מסלול נבחר. הסבר מלא על המסלולים: המדריך לסעיף 102.
המעסיק שלכם אינו קשור לחברה המעניקה, ולכן היא אינה ״חברה מעבידה״ לגביכם, ו-102 לא חל (חוזר 9/2025, סעיף 1.5). באופציה שאינה סחירה, המס נדחה עד המימוש. ב-RSU, המס חל ביום שבו המניה מונפקת לכם. ההטבה ממוסה בדרך כלל כהכנסת עבודה, לפי מדרגות המס, ומכירת המניות אחר כך היא אירוע נפרד של רווח הון.
מה לבדוק: שהמעסיק שלכם מקבל בזמן את נתוני המימוש ממנהל התוכנית, ושאתם יודעים על אפשרות הפריסה. הפירוט בהמשך העמוד.
102 חל רק על עובדים, כולל נושאי משרה. לזכות שקיבל נותן שירותים שאינו דירקטור, למשל ספק או יועץ, חל סעיף 3(ט): חבות המס נדחית למועד המימוש, וגם הניכוי במקור שנדרש מהחברה נדחה עד אותו מועד (חוזר 01/2024, סעיף 2.1.1). כשהאופציות ניתנו ממי שאתם מספקים לו שירותים, ההכנסה מסווגת בדרך כלל לפי סעיף 2(1), כהכנסה מעסק (סעיף 3(ט)(1)(ב)).
מה לבדוק: איך ההכנסה תדווח בדוח השנתי שלכם, והאם חלים דמי ביטוח לאומי כעצמאים. כדאי להתייעץ עם רואה החשבון שלכם.
חברה זרה נחשבת ״מעביד״ לעניין 102 רק אם יש לה בישראל מפעל קבע או מרכז מחקר ופיתוח, ומנהל רשות המסים אישר זאת (סעיף 102(א)). אפשר להגיש בקשה במסלול הירוק, בטופס 952 (רשות המסים). בלי אישור כזה, בדרך כלל חל סעיף 3(ט).
מה לבדוק: שאלו את משאבי האנוש אם יש לחברה אישור כזה, ואם הוגשה תוכנית 102.
בדקו בתלוש מי המעסיק שלכם. אחר כך שאלו את משאבי האנוש שתי שאלות: האם המעסיק קשור בשליטה לחברה שמעניקה את המניות, והאם הוגשה לגבי ההענקות שלכם תוכנית 102. עם שתי התשובות האלה, הטבלה למעלה תראה לכם מה חל.
הבדיקה נותנת תמונה כללית לפי התשובות, ואינה ייעוץ מס. ההסדר בפועל תלוי בתוכנית, במסמכים ובנסיבות.
לפי סעיף 3(ט), באופציה שאינה סחירה המס בדרך כלל לא חל ביום שבו קיבלתם את האופציות, אלא מאוחר יותר. כך זה נראה על ציר הזמן.
החברה מעניקה לכם אופציות או RSU. באופציה שאינה סחירה, בדרך כלל אין מס בשלב הזה.
בדרך כלל אין מסהזכויות מבשילות לפי לוח הזמנים שבתוכנית. באופציה, ההבשלה לבדה לא יוצרת מס.
באופציה: אין מסהמרת האופציה למניה, או מכירת האופציה עצמה, המוקדם מביניהם. ב-RSU: היום שבו המניה מונפקת לכם.
הכנסת עבודה, בדרך כללאירוע מס נפרד, על ההפרש בין השווי ביום המימוש לבין מחיר המכירה.
רווח או הפסד הוןההסבר כאן עוסק בסעיף 3(ט). כשחל 102, מועד המס ושיעורו נקבעים לפי המסלול שהחברה בחרה. ראו את המדריך לסעיף 102.
ההכנסה שחייבת במס במימוש היא ״שווי ההטבה״. כך היא מחושבת לפי רשות המסים (חוזר 9/2025, סעיף 2.4):

הזינו נתונים משלכם, כולם באותו מטבע. המחשבון רק מפעיל את הנוסחה של רשות המסים שמופיעה למעלה. הוא לא מחשב מס, והנתונים נשארים בדפדפן שלכם.
הזינו את מספר האופציות או יחידות ה-RSU ואת שווי השוק של המניה ביום המימוש.
שווי השוק אינו גבוה ממה ששילמתם, ולכן בדוגמה הזו אין שווי הטבה במימוש.
הפריסה מוגבלת לשש שנים שמסתיימות בשנת המימוש, ולכן המחשבון חילק לשישה חלקים (סעיף 3(ט)(2)).
איך חישבנו:
המס עצמו תלוי בשאר ההכנסות שלכם ובמדרגות המס הרגילות, ולכן איננו מציגים אותו כאן. אפשר לראות את המדרגות במחשבון מדרגות מס הכנסה וביטוח לאומי. זו המחשה של הנוסחה, לא ייעוץ מס.
הכנסה גדולה בשנה אחת יכולה להעלות אתכם למדרגת מס גבוהה. לכן סעיף 3(ט)(2) מאפשר לבקש פריסה. בלשון הסעיף, כפי שמצוטט בחוזר: ״לפי בקשת הנישום יחושב המס על ההפרש במימוש זכות כאמור כאילו היה הכנסה שנתקבלה בחלקים שנתיים שווים שמספרם כמספר השנים שמיום מתן הזכות ועד למימושה, אך לא יותר משש שנים המסתיימות בשנת המימוש״ (חוזר 9/2025, סעיף 4.2; סעיף 3(ט)(2)).
על תיאום מס בכלל: תיאום מס עם NETO.
לפי המוסד לביטוח לאומי, אופציות במסלול ההוני (הקצאות אחרי 1.1.2003) פטורות מדמי ביטוח, ואילו אופציות במסלול פירותי הן ״הכנסה חייבת״ (הכנסות עובד שכיר הפטורות מתשלום דמי ביטוח, PDF). הכנסה לפי 3(ט) אינה במסלול ההוני של 102, ולכן היא צפויה להיות חייבת בדמי ביטוח לאומי ובדמי ביטוח בריאות.
אם ההכנסה מסווגת כהכנסת עבודה, דמי הביטוח משולמים בדרך כלל כשכירים, דרך המעסיק. אם היא מסווגת כהכנסה מעסק, זה קרוב יותר למעמד של עצמאים. הסיווג הסופי תלוי בנסיבות.
לפי רשות המסים, מקום הפקת ההכנסה ממימוש אופציות נקבע לפי המקום שבו עבדתם בתקופת ההבשלה. הרווח מחולק לפי ימי העבודה בכל מדינה, מתוך כל הימים מתחילת ההבשלה ועד סופה (חוזר 9/2025, סעיף 2.5).
אם עברתם לגור בישראל עם אופציות או RSU שקיבלתם כשהייתם תושבי חוץ, מחברה זרה שאינה ״חברה מעבידה״, ומימשתם אותן אחרי שהפכתם לתושבי ישראל, חוזר 9/2025 קובע הסדר מפורט, כולל פטור על חלקים מסוימים וזיכוי ממסי חוץ (סעיפים 1.7, 4.3-4.6). כדאי לקרוא אותו או להתייעץ עם יועץ מס.
כש-NETO היא המעסיקה הרשמית שלכם בישראל, את האופציות עדיין מעניקה החברה שאתם עובדים בשבילה, במניות שלה. NETO מטפלת בצד השכר.
עובדים לחברה זרה ורוצים להיות מועסקים כדין בישראל? הפנו את המעסיק ל-NETO.
הרשמה למעסיקיםאתם מעניקים אופציות או RSU לעובדים בישראל? מבנה ההעסקה שתבחרו קובע את המס שלהם.
הנוסח המחייב הוא הנוסח הרשמי ברשומות ובפרסומי רשות המסים.
המדריך הכללי לסעיף 102: המסלולים, הנאמן ותקופת ההחזקה.
להמשך קריאהלמה אין 102 דרך EOR שאינו קשור לחברה, ומה עושים במקום. כולל כלי החלטה למעסיקים.
להמשך קריאהמתחילים דרך NETO, פותחים חברה-בת, ומעבירים את העובדים. מה קורה לאופציות בכל שלב.
להמשך קריאהאם מעסיקה אתכם חברה ישראלית שקשורה בשליטה לחברה המעניקה, אפשר 102, לפי המסלול שהחברה בחרה. אם מעסיק אתכם EOR או מעסיק אחר שאינו קשור אליה, חל סעיף 3(ט): מס במימוש, או ב-RSU ביום הנפקת המניה, בדרך כלל כהכנסת עבודה, ואירוע נפרד של רווח הון במכירה. אפשר לבקש פריסה של עד שש שנים, וההכנסה צפויה להיות חייבת בביטוח לאומי.
NETO היא המעסיקה הרשמית בישראל: תלוש, זכויות, וההכנסה מהאופציות בתוך השכר. הפנו אלינו את המעסיק, או דברו איתנו.
 יכ
כל הדפים, מסודרים לפי נושא · עיינו בהיררכיה המלאה או דלגו ישר פנימה.
התאמת האתר לצרכים שלך
כאן אפשר לבקש לעיין במידע שנשמר עליכם, לתקן אותו, למחוק אותו, לבטל הסכמה שנתתם או להפסיק לקבל מאיתנו דיוור והתראות. נענה תוך 30 יום, ובקשת הסרה נטפל בה תוך 7 ימי עסקים. מדיניות פרטיות
ברקת אי.טי בע״מ · בשם המותג NETO · היא חברת כוח אדם בעלת רישיון 1565 ומפוקחת על ידי משרד העבודה.
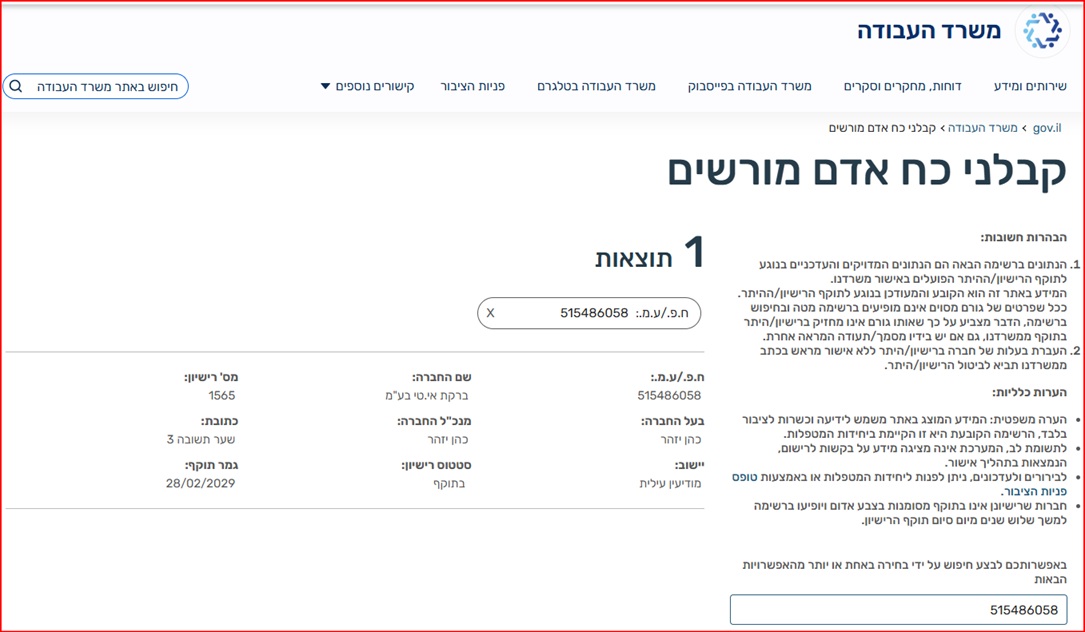 אימות הרישיון באתר משרד העבודה
למידע המלא · דף רישיון קבלן כוח אדם ←