Опционы по статье 102 в Израиле
Общий гид по статье 102: маршруты, трасти и срок владения.
Читать далееМы используем необходимые файлы cookie для работы сайта. С вашего согласия мы также используем файлы cookie Google и Microsoft для аналитики и рекламы: чтобы понимать, как используется сайт, улучшать его и оценивать нашу рекламу. Мы никогда не продаём ваши данные.
Изменить выбор можно в любой момент по ссылке «Настройки cookie» внизу каждой страницы.
Войдите в свой аккаунт или зарегистрируйтесь за минуту.
Выберите удобный способ · мы всегда на связи.
Всё о NETO · прозрачно и доступно
Выберите удобное время · мы подтвердим по телефону/эл. почте
Вы работаете из Израиля и у вас есть опционы или RSU компании из-за рубежа? Налог зависит главным образом от одного вопроса: кто ваш официальный работодатель в Израиле и связан ли он с компанией, предоставляющей акции. Ниже: какой режим применяется, когда возникает налог и что отражается в расчётном листке.
Краткий ответ: налог на опционы или RSU иностранной компании зависит главным образом от того, как вы оформлены в Израиле. Если вас нанимает израильская компания, связанная контролем с компанией, предоставляющей акции, например её дочерняя компания, возможна статья 102, при условии, что компания подала план и выбрала этот маршрут. Если вас нанимает EOR или любой другой работодатель, не связанный с предоставляющей компанией, применяется статья 3(i), а статья 102 не применяется.
Что это значит на практике: по статье 3(i) налог на опцион, не обращающийся на рынке, откладывается до исполнения, и выгода, как правило, облагается как доход от трудовой деятельности по вашим обычным ставкам подоходного налога. По RSU налогооблагаемое событие наступает в день выпуска вам акций. Последующая продажа акций является отдельным налогооблагаемым событием, по приросту капитала. Вы можете просить распределить доход на срок до шести лет. Когда NETO является официальным работодателем, она включает этот доход в расчётный листок и удерживает налог по статье 3(i) и применимому законодательству на основании данных от администратора плана компании.
Применяется ли статья 102, зависит главным образом от того, как вы оформлены в Израиле, а не от вида инструмента. Достаточно трёх вопросов, чтобы увидеть картину.
Налоговое управление Израиля (ITA) прямо об этом заявило. Циркуляр ITA 9/2025 (11 ноября 2025), п. 1.5: доход от исполнения опциона на акции компании, не являющейся компанией-работодателем, «облагается налогом по налоговому режиму, установленному в статье 3(i), а положения статьи 102 к нему не применяются» (наш перевод). Полный циркуляр (на иврите, PDF)
А в том же циркуляре, п. 1.2, сказано: ставка налога по статье 102 «различается в зависимости от налогового маршрута, выбранного компанией» (наш перевод). Иными словами, даже когда статья 102 применяется, маршрут выбирает не сотрудник.
| Кто нанимает вас в Израиле | Что применяется | Что ещё нужно знать |
|---|---|---|
| Израильская дочерняя компания предоставляющей компании или другая компания, связанная с ней контролем | Статья 102 возможна, если компания подала план и выбрала маршрут | Маршрут выбирает компания (циркуляр 9/2025, п. 1.2, на иврите). Спросите в HR, какой маршрут выбран |
| EOR, не связанный с предоставляющей компанией, например NETO | Статья 3(i) | Налог при исполнении, как правило, как с дохода от трудовой деятельности. Закон прямо не определяет классификацию при такой структуре |
| Сама иностранная компания через филиал или постоянное представительство в Израиле | Статья 102 возможна, только если у компании есть постоянное представительство или центр R&D в Израиле и это одобрил директор Налогового управления Израиля | Подаётся заявление по «зелёному» маршруту Налогового управления (форма 952, на иврите). Без такого одобрения, как правило, применяется статья 3(i) |
| Работодателя нет: вы поставщик услуг и выставляете счета | Статья 3(i) | Налог при исполнении, как правило, как с предпринимательского дохода по ст. 2(1) (ст. 3(i)(1)(b), на иврите) |
Для сотрудника, нанятого через EOR, ни один официальный источник прямо не определил, является ли доход доходом от трудовой деятельности или доходом по ст. 2(1). Это в основном влияет на Битуах Леуми и на обязанности по удержанию налога. Проконсультируйтесь с налоговым консультантом.
Ответьте на несколько коротких вопросов о том, как вы оформлены. Вы увидите, какой режим, как правило, применяется в такой ситуации и что стоит проверить. Без цифр и без налоговых расчётов.
В общем случае: если вас нанимает в Израиле EOR или другая компания, не связанная с компанией, предоставляющей акции, применяется статья 3(i). Если вас нанимает израильская дочерняя компания предоставляющей компании, возможна статья 102, в зависимости от выбора компании. Поставщики услуг облагаются налогом по статье 3(i), как правило, как с предпринимательского дохода.
Название работодателя указано в верхней части расчётного листка.
Например: предоставляющая компания владеет не менее чем 10% вашего работодателя, ваш работодатель владеет не менее чем 10% её либо одно и то же лицо контролирует обе.
Ваш работодатель связан контролем с предоставляющей компанией, поэтому предоставляющая компания может отвечать определению «компании-работодателя» (ст. 102(a), на иврите). Если компания подала план по статье 102, ваш налог зависит от выбранного ею маршрута. По маршруту прироста капитала с трасти прирост капитала облагается налогом по ставке 25% (плюс дополнительный налог по ст. 121B, где он применяется), при условии, что трасти удерживает акции не менее 24 месяцев с даты их выделения и депонирования у трасти (ст. 102(a), «окончание периода»). По другим маршрутам налог взимается по вашим обычным ставкам подоходного налога (циркуляр 9/2025, п. 1.2, на иврите).
Что проверить: спросите в HR или у администратора плана, подавался ли план по статье 102 и какой маршрут выбран. Полное объяснение маршрутов: гид по статье 102.
Ваш работодатель не связан с предоставляющей компанией, поэтому предоставляющая компания не является в отношении вас «компанией-работодателем», и статья 102 не применяется (циркуляр 9/2025, п. 1.5, на иврите). По опциону, не обращающемуся на рынке, налог откладывается до исполнения. По RSU налог возникает в день выпуска вам акций. Выгода, как правило, облагается как доход от трудовой деятельности по вашим обычным ставкам, а последующая продажа акций является отдельным событием прироста капитала.
Что проверить: получает ли ваш работодатель данные об исполнении от администратора плана вовремя и знаете ли вы, что можно просить о распределении дохода. Подробности ниже на этой странице.
Статья 102 применяется только к сотрудникам, включая должностных лиц. Опционы, полученные поставщиком услуг, не являющимся директором, например поставщиком или консультантом, подпадают под статью 3(i): налог откладывается до исполнения, и требуемое от компании удержание откладывается на ту же дату (профессиональный циркуляр 01/2024, п. 2.1.1, на иврите). Когда опционы поступают от того, кому вы оказываете услуги, доход, как правило, классифицируется по ст. 2(1) как предпринимательский доход (ст. 3(i)(1)(b), на иврите).
Что проверить: как доход будет отражён в вашей годовой налоговой декларации и применяются ли взносы в Битуах Леуми для самозанятых. Обсудите это со своим бухгалтером.
Иностранная компания считается «работодателем» для целей статьи 102, только если у неё есть постоянное представительство или центр исследований и разработок в Израиле и это одобрил директор Налогового управления Израиля (ст. 102(a), на иврите). Заявление можно подать по «зелёному» маршруту Налогового управления, по форме 952 (Налоговое управление Израиля, на иврите). Без такого одобрения, как правило, применяется статья 3(i).
Что проверить: спросите в HR, есть ли у компании такое одобрение и подавался ли план по статье 102.
Посмотрите в расчётном листке, кто ваш работодатель. Затем задайте HR два вопроса: связан ли ваш работодатель контролем с компанией, предоставляющей акции, и подавался ли план по статье 102 для предоставленных вам опционов и RSU? С этими двумя ответами таблица выше покажет, что применяется.
Самопроверка даёт общую картину на основе ваших ответов и не является налоговой консультацией. Что применяется на самом деле, зависит от плана, документов и обстоятельств.
По статье 3(i), в случае опциона, не обращающегося на рынке, налог, как правило, возникает не в день его получения, а позже. Вот как это выглядит на временной шкале.
Компания предоставляет вам опционы или RSU. По опциону, не обращающемуся на рынке, на этом этапе налога, как правило, нет.
Как правило, налога нетВаши права вестируются по графику, установленному в плане. По опционам сам по себе вестинг налога не создаёт.
Опционы: налога нетПревращение опциона в акцию или продажа самого опциона, в зависимости от того, что наступит раньше. По RSU: день выпуска вам акций.
Как правило, доход от трудовой деятельностиОтдельное налогооблагаемое событие, с разницы между стоимостью на дату исполнения и ценой продажи.
Прирост или убыток капиталаЭто объяснение касается статьи 3(i). Когда применяется статья 102, сроки и ставка налога зависят от маршрута, выбранного компанией. См. гид по статье 102.
Доход, облагаемый при исполнении, это «стоимость выгоды». Налоговое управление Израиля рассчитывает её так (циркуляр 9/2025, п. 2.4, на иврите):

Введите свои цифры, все в одной валюте. Калькулятор лишь применяет формулу Налогового управления Израиля, приведённую выше. Он не рассчитывает налог, а данные остаются в вашем браузере.
Введите количество опционов или RSU и рыночную стоимость акции на дату исполнения.
Рыночная стоимость не выше уплаченного, поэтому в этом примере стоимости выгоды при исполнении нет.
Распределение ограничено шестью годами, заканчивающимися в год исполнения, поэтому калькулятор использовал шесть частей (ст. 3(i)(2)).
Как это рассчитано:
Сам налог зависит от ваших прочих доходов и обычной шкалы, поэтому мы его здесь не показываем. Шкалу можно посмотреть в калькуляторе ставок подоходного налога и Битуах Леуми в Израиле. Это иллюстрация формулы, а не налоговая консультация.
Крупный доход за один год может перевести вас в более высокую налоговую ставку. Поэтому ст. 3(i)(2) позволяет просить о его распределении. Словами статьи, как они приведены в циркуляре: «по просьбе налогоплательщика налог на разницу при исполнении такого права исчисляется так, как если бы это был доход, полученный равными годовыми частями, число которых равно числу лет со дня предоставления права до дня его исполнения, но не более шести лет, заканчивающихся в год исполнения» (наш перевод; циркуляр 9/2025, п. 4.2, на иврите; ст. 3(i)(2), на иврите).
О координации налога в целом: Координация налога в Израиле: руководство для сотрудника.
По данным Национального института страхования Израиля, опционы по маршруту капитала (выделения после 1 января 2003 года) освобождены от взносов, а опционы по маршруту обычного дохода являются «облагаемым доходом» (Доход сотрудника, освобождённый от взносов, на иврите, PDF). Доход по статье 3(i) не относится к маршруту прироста капитала по статье 102, поэтому ожидается, что он облагается взносами в Битуах Леуми и в медицинское страхование.
Если доход классифицируется как доход от трудовой деятельности, взносы, как правило, платятся как с наёмного сотрудника, через работодателя. Если он классифицируется как предпринимательский доход, это ближе к статусу самозанятого. Окончательная классификация зависит от обстоятельств.
По данным Налогового управления Израиля, место, где возникает доход от исполнения опционов, зависит от того, где вы работали в период вестинга. Прибыль распределяется по вашим рабочим дням в каждой стране из всех дней с начала вестинга до его окончания (циркуляр 9/2025, п. 2.5, на иврите).
Если вы переехали в Израиль с опционами или RSU, полученными, когда вы были иностранным резидентом, циркуляр 9/2025 устанавливает для вас подробный порядок, включая освобождение для некоторых частей и зачёт иностранных налогов (пп. 4.3-4.6). Стоит прочитать циркуляр или поговорить с налоговым консультантом.
Когда NETO является вашим официальным работодателем в Израиле, опционы по-прежнему предоставляет компания, в которой вы работаете, в её собственных акциях. NETO занимается стороной расчёта заработной платы.
Работаете на иностранную компанию и хотите быть правильно оформлены в Израиле? Порекомендуйте своего работодателя NETO.
Регистрация работодателяПредоставляете опционы или RSU людям в Израиле? От выбранной вами структуры найма зависит, как они будут облагаться налогом.
Это официальные израильские источники, опубликованные на иврите.
Обязательную силу имеет официальный текст, опубликованный в Официальном вестнике Израиля и Налоговым управлением Израиля.
Общий гид по статье 102: маршруты, трасти и срок владения.
Читать далееПочему статья 102 недоступна через EOR, не связанный с вашей компанией, и что делать вместо этого. Включает инструмент выбора для работодателей.
Читать далееНачните с NETO, откройте дочернюю компанию и переведите сотрудников. Что происходит с акциями на каждом этапе.
Читать далееЕсли вас нанимает израильская компания, связанная контролем с предоставляющей компанией, возможна статья 102, по маршруту, который выбрала компания. Если вас нанимает EOR или другой не связанный с ней работодатель, применяется статья 3(i): налог при исполнении, а по RSU в день выпуска акций, как правило, как с дохода от трудовой деятельности, и отдельное событие прироста капитала при продаже. Вы можете просить распределить доход на срок до шести лет, и ожидается, что доход облагается взносами в Битуах Леуми.
NETO является официальным работодателем в Израиле: расчётный листок, полные законные права и доход по опционам, обрабатываемый через расчёт заработной платы. Порекомендуйте своего работодателя нам или свяжитесь с нами.
 ИК
Все разделы по темам. Просмотрите полную структуру или перейдите сразу.
Adjust the site to your needs
Здесь можно запросить доступ к данным, которые мы о вас храним, исправить или удалить их, отозвать ранее данное согласие или отказаться от наших писем и уведомлений. Мы отвечаем в течение 30 дней, а запросы на удаление обрабатываем в течение 7 рабочих дней. Политика конфиденциальности
Barkat I.T Ltd · trading as NETO · is a licensed manpower company (license 1565), supervised by the Israeli Ministry of Labor.
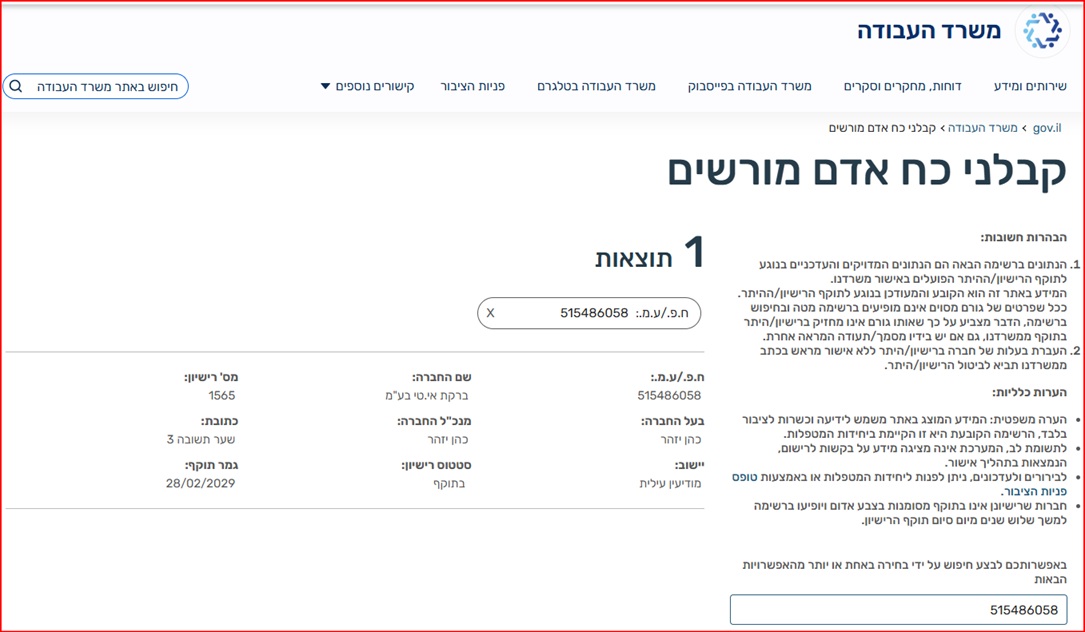 Verify the license on the Ministry of Labor website
Full details · Manpower contractor license page →