خيارات الأسهم وفق المادة 102 في إسرائيل
الدليل العام للمادة 102: المسارات والأمين وفترة الاحتفاظ.
اقرأ المزيدنستخدم ملفات الكوكي الضرورية لتشغيل الموقع. وبموافقتك نستخدم أيضاً ملفات كوكي للقياس والإعلان من Google وMicrosoft، لفهم كيفية استخدام الموقع وتحسينه وقياس إعلاناتنا. لا نبيع بياناتك أبداً.
يمكنك تغيير اختيارك في أي وقت عبر رابط «إعدادات الكوكي» أسفل كل صفحة.
سجّل الدخول إلى حسابك، أو أنشئ حسابًا خلال دقيقة.
اختر ما يناسبك · نحن هنا من أجلك.
كل شيء عن NETO · بشفافية وإتاحة
اختر وقتًا مناسبًا · سنؤكد عبر الهاتف/البريد الإلكتروني
هل تحمل خيارات أسهم أو وحدات RSU من شركة في الخارج وأنت تعمل من إسرائيل؟ تعتمد الضريبة في الأساس على سؤال واحد: من هو صاحب عملك الرسمي في إسرائيل، وهل هو مرتبط بالشركة التي تمنح الأسهم. إليك النظام الذي ينطبق، ومتى تستحق الضريبة، وما الذي يظهر في قسيمة الراتب.
الجواب المختصر: تعتمد الضريبة على خيارات الأسهم أو وحدات RSU في شركة أجنبية في الأساس على طريقة توظيفك في إسرائيل. فإذا كنت موظفًا لدى شركة إسرائيلية ترتبط بالشركة المانحة للأسهم بعلاقة سيطرة، مثل شركتها التابعة، فالمادة 102 ممكنة، بشرط أن تكون الشركة قد أودعت خطة واختارت هذا المسار. وإذا كنت موظفًا لدى EOR، أو لدى أي صاحب عمل آخر لا يرتبط بالشركة المانحة، فتنطبق المادة 3(i) ولا تنطبق المادة 102.
ما يعنيه ذلك عمليًا: بموجب المادة 3(i) تُؤجَّل الضريبة على الخيار غير المتداول في البورصة إلى حين التنفيذ، وتُفرض الضريبة على المنفعة في الغالب كدخل عمل بمعدلات ضريبة الدخل العادية الخاصة بك. وفي وحدات RSU يكون الحدث الخاضع للضريبة هو يوم إصدار الأسهم لك. أما بيع الأسهم لاحقًا فحدث منفصل خاضع للضريبة، هو الأرباح الرأسمالية. ويمكنك أن تطلب توزيع الدخل على مدى يصل إلى ست سنوات. وعندما تكون NETO صاحب العمل الرسمي، فإنها تُدرج هذا الدخل في قسيمة الراتب وتقتطع الضريبة وفق المادة 3(i) والقانون المعمول به، استنادًا إلى بيانات من مدير خطة الأسهم لدى الشركة.
يعتمد انطباق المادة 102 في الأساس على طريقة توظيفك في إسرائيل، وليس على نوع الأداة. وثلاثة أسئلة كافية لتكوين الصورة.
سلطة الضرائب الإسرائيلية (ITA) قالت ذلك صراحةً. التعميم 9/2025 لسلطة الضرائب (11 نوفمبر 2025)، البند 1.5: الدخل الناتج عن تنفيذ خيار على أسهم شركة ليست «شركة مشغِّلة» «يخضع للضريبة وفق النظام الضريبي المنصوص عليه في المادة 3(i)، ولا تنطبق عليه أحكام المادة 102» (ترجمتنا). التعميم كاملًا (بالعبرية، PDF)
وفي التعميم نفسه، البند 1.2: يختلف معدل الضريبة بموجب المادة 102 «بحسب المسار الضريبي الذي اختارته الشركة» (ترجمتنا). أي أنه حتى عندما تنطبق المادة 102، لا يختار الموظف المسار.
| من يوظّفك في إسرائيل | ما الذي ينطبق | ما الذي ينبغي أن تعرفه أيضًا |
|---|---|---|
| شركة تابعة إسرائيلية للشركة المانحة، أو شركة أخرى مرتبطة بها بعلاقة سيطرة | المادة 102 ممكنة، إذا أودعت الشركة خطة واختارت مسارًا | تختار الشركة المسار (التعميم 9/2025، البند 1.2، بالعبرية). اسأل قسم الموارد البشرية أي مسار جرى اختياره |
| EOR لا يرتبط بالشركة المانحة، مثل NETO | المادة 3(i) | ضريبة عند التنفيذ، في الغالب بوصفها دخل عمل. ولا يحسم القانون صراحةً التصنيف في هذا الهيكل |
| الشركة الأجنبية نفسها، عبر فرع أو منشأة دائمة في إسرائيل | المادة 102 ممكنة فقط إذا كان للشركة منشأة دائمة أو مركز بحث وتطوير في إسرائيل ووافق عليها مدير سلطة الضرائب الإسرائيلية | قدّم الطلب عبر المسار الأخضر لدى سلطة الضرائب (النموذج 952، بالعبرية). ومن دون هذه الموافقة تنطبق المادة 3(i) في الغالب |
| لا صاحب عمل: أنت مقدّم خدمات وتصدر فواتير | المادة 3(i) | ضريبة عند التنفيذ، في الغالب بوصفها دخلًا تجاريًا وفق المادة 2(1) (المادة 3(i)(1)(b)، بالعبرية) |
بالنسبة إلى موظف جرى تعيينه عبر EOR، لا يوجد مصدر رسمي حسم صراحةً ما إذا كان الدخل دخل عمل أم دخلًا بموجب المادة 2(1). ويؤثر ذلك أساسًا في التأمين الوطني وفي واجبات الاقتطاع من المنبع. تحقّق من ذلك مع مستشار ضريبي.
أجب عن بضعة أسئلة قصيرة حول طريقة توظيفك. سترى أي نظام ينطبق في الغالب في هذه الحالة، وما الذي ينبغي التحقق منه. من دون أرقام ومن دون حسابات ضريبية.
بوجه عام: إذا كنت موظفًا في إسرائيل لدى EOR، أو لدى شركة أخرى لا ترتبط بالشركة المانحة للأسهم، فتنطبق المادة 3(i). وإذا كنت موظفًا لدى شركة تابعة إسرائيلية للشركة المانحة، فالمادة 102 ممكنة، بحسب ما اختارته الشركة. ويخضع مقدّمو الخدمات للمادة 3(i)، في الغالب بوصفه دخلًا تجاريًا.
يظهر اسم صاحب العمل في أعلى قسيمة الراتب.
مثلًا: تحوز الشركة المانحة 10% على الأقل من صاحب عملك، أو يحوز صاحب عملك 10% على الأقل منها، أو يسيطر الشخص نفسه على الاثنتين.
صاحب عملك مرتبط بعلاقة سيطرة بالشركة المانحة، ولذلك يمكن أن تُعدّ الشركة المانحة «شركة مشغِّلة» (المادة 102(a)، بالعبرية). وإذا كانت الشركة قد أودعت خطة وفق المادة 102، فتعتمد ضريبتك على المسار الذي اختارته. ففي مسار الأرباح الرأسمالية عبر الأمين، يخضع الربح الرأسمالي لضريبة بنسبة 25% (إضافةً إلى الضريبة الإضافية بموجب المادة 121B، حيث تنطبق)، بشرط أن يحتفظ الأمين بالأسهم 24 شهرًا على الأقل من تاريخ تخصيصها وإيداعها لدى الأمين (المادة 102(a)، «نهاية الفترة»). أما في المسارات الأخرى فتُفرض الضريبة بمعدلات ضريبة الدخل العادية الخاصة بك (التعميم 9/2025، البند 1.2، بالعبرية).
ما الذي ينبغي التحقق منه: اسأل قسم الموارد البشرية أو مدير الخطة هل أُودعت خطة وفق المادة 102 وأي مسار جرى اختياره. الشرح الكامل للمسارات: دليل المادة 102.
صاحب عملك غير مرتبط بالشركة المانحة، ولذلك فالشركة المانحة ليست «شركة مشغِّلة» بالنسبة إليك، ولا تنطبق المادة 102 (التعميم 9/2025، البند 1.5، بالعبرية). وفي الخيار غير المتداول في البورصة تُؤجَّل الضريبة إلى حين التنفيذ. وفي وحدات RSU تنطبق الضريبة في يوم إصدار الأسهم لك. وتُفرض الضريبة على المنفعة في الغالب كدخل عمل بمعدلاتك العادية، ويكون بيع الأسهم لاحقًا حدثًا منفصلًا للأرباح الرأسمالية.
ما الذي ينبغي التحقق منه: أن يتلقى صاحب عملك بيانات التنفيذ من مدير الخطة في وقتها، وأن تعلم أن بإمكانك طلب توزيع الدخل. التفاصيل أسفل هذه الصفحة.
تنطبق المادة 102 على الموظفين فقط، بمن فيهم المسؤولون التنفيذيون. أما الخيارات التي يتلقاها مقدّم خدمات ليس مديرًا، مثل مورّد أو مستشار، فتخضع للمادة 3(i): تُؤجَّل الضريبة إلى حين التنفيذ، ويُؤجَّل إلى التاريخ نفسه الاقتطاع المطلوب من الشركة (التعميم المهني 01/2024، البند 2.1.1، بالعبرية). وعندما تأتي الخيارات من جهة تقدّم لها خدمات، يُصنَّف الدخل في الغالب وفق المادة 2(1) بوصفه دخلًا تجاريًا (المادة 3(i)(1)(b)، بالعبرية).
ما الذي ينبغي التحقق منه: كيف سيُبلَّغ عن الدخل في إقرارك الضريبي السنوي، وهل تنطبق اشتراكات التأمين الوطني الخاصة بالعاملين لحسابهم. تحدّث إلى محاسبك.
لا تُعدّ الشركة الأجنبية «صاحب عمل» لأغراض المادة 102 إلا إذا كانت لها منشأة دائمة أو مركز بحث وتطوير في إسرائيل ووافق عليها مدير سلطة الضرائب الإسرائيلية (المادة 102(a)، بالعبرية). ويمكن تقديم طلب عبر المسار الأخضر لدى سلطة الضرائب، على النموذج 952 (سلطة الضرائب الإسرائيلية، بالعبرية). ومن دون هذه الموافقة تنطبق المادة 3(i) في الغالب.
ما الذي ينبغي التحقق منه: اسأل قسم الموارد البشرية هل لدى الشركة هذه الموافقة، وهل أُودعت خطة وفق المادة 102.
تحقّق من قسيمة راتبك لتعرف من هو صاحب عملك. ثم اطرح على قسم الموارد البشرية سؤالين: هل صاحب عملك مرتبط بعلاقة سيطرة بالشركة المانحة للأسهم، وهل أُودعت خطة وفق المادة 102 لمنحك؟ وبهاتين الإجابتين سيُظهر لك الجدول أعلاه ما الذي ينطبق.
يقدّم الفحص الذاتي صورة عامة بحسب إجاباتك، وهو ليس استشارة ضريبية. أما ما ينطبق فعلًا فيعتمد على الخطة والمستندات والظروف.
بموجب المادة 3(i)، وفي الخيار غير المتداول في البورصة، لا تنطبق الضريبة في الغالب يوم تتلقى الخيار، بل في وقت لاحق. وهكذا يبدو الأمر على خط زمني.
تمنحك الشركة خيارات أو وحدات RSU. وفي الخيار غير المتداول في البورصة لا توجد في الغالب ضريبة في هذه المرحلة.
لا ضريبة في الغالبتستحق حقوقك وفق الجدول المحدَّد في الخطة. وفي الخيارات لا ينشئ الاستحقاق وحده ضريبة.
الخيارات: لا ضريبةتحويل الخيار إلى سهم، أو بيع الخيار نفسه، أيهما أسبق. وفي وحدات RSU: اليوم الذي تُصدَر فيه الأسهم لك.
دخل عمل في الغالبحدث منفصل خاضع للضريبة، على الفرق بين القيمة في تاريخ التنفيذ وسعر البيع.
ربح رأسمالي أو خسارة رأسماليةيشرح هذا القسم المادة 3(i). وعندما تنطبق المادة 102 يعتمد توقيت الضريبة ومعدلها على المسار الذي اختارته الشركة. راجع دليل المادة 102.
الدخل الخاضع للضريبة عند التنفيذ هو «قيمة المنفعة». وهكذا تحتسبها سلطة الضرائب الإسرائيلية (التعميم 9/2025، البند 2.4، بالعبرية):

أدخل أرقامك أنت، وكلها بالعملة نفسها. تطبّق الحاسبة فقط معادلة سلطة الضرائب الإسرائيلية المعروضة أعلاه. وهي لا تحسب الضريبة، وتبقى الأرقام في متصفحك.
أدخل عدد الخيارات أو وحدات RSU والقيمة السوقية للسهم في تاريخ التنفيذ.
القيمة السوقية ليست أعلى مما دفعته، لذلك لا توجد في هذا المثال قيمة منفعة عند التنفيذ.
يقتصر التوزيع على ست سنوات تنتهي في سنة التنفيذ، لذلك استخدمت الحاسبة ستة أجزاء (المادة 3(i)(2)).
طريقة الحساب:
تعتمد الضريبة نفسها على دخلك الآخر وعلى الشرائح العادية، لذلك لا نعرضها هنا. يمكنك الاطلاع على الشرائح في حاسبة شرائح ضريبة الدخل والتأمين الوطني في إسرائيل. هذا توضيح للمعادلة وليس استشارة ضريبية.
قد يدفعك مبلغ دخل كبير في سنة واحدة إلى شريحة ضريبية أعلى. ولذلك تتيح لك المادة 3(i)(2) أن تطلب توزيعه. وبحسب نص المادة كما ورد في التعميم: «بناءً على طلب المكلَّف، تُحتسب الضريبة على الفرق عند تنفيذ هذا الحق كما لو كان دخلًا تلقّاه في أجزاء سنوية متساوية، يساوي عددها عدد السنوات من اليوم الذي مُنح فيه الحق حتى تنفيذه، على ألا يزيد على ست سنوات تنتهي في سنة التنفيذ» (ترجمتنا؛ التعميم 9/2025، البند 4.2، بالعبرية؛ المادة 3(i)(2)، بالعبرية).
عن التنسيق الضريبي بوجه عام: التنسيق الضريبي في إسرائيل: دليل للموظف.
بحسب مؤسسة التأمين الوطني الإسرائيلية، تُعفى من الاشتراكات الخيارات في مسار الأرباح الرأسمالية (التخصيصات بعد 1 يناير 2003)، بينما تُعدّ الخيارات في مسار الدخل العادي «دخلًا خاضعًا للاشتراكات» (دخل الموظف المعفى من الاشتراكات، بالعبرية، PDF). والدخل بموجب المادة 3(i) ليس ضمن مسار الأرباح الرأسمالية في المادة 102، ولذلك يُتوقع أن يخضع لاشتراكات التأمين الوطني والتأمين الصحي.
إذا صُنّف الدخل بوصفه دخل عمل، فتُدفع الاشتراكات في الغالب بصفة موظف، عبر صاحب العمل. وإذا صُنّف بوصفه دخلًا تجاريًا، فهو أقرب إلى وضع العاملين لحسابهم. ويعتمد التصنيف النهائي على الظروف.
بحسب سلطة الضرائب الإسرائيلية، يعتمد المكان الذي ينشأ فيه الدخل من تنفيذ الخيارات على المكان الذي عملت فيه خلال فترة الاستحقاق. ويُوزَّع الربح بحسب أيام عملك في كل دولة، من مجموع الأيام من بداية الاستحقاق إلى نهايته (التعميم 9/2025، البند 2.5، بالعبرية).
إذا انتقلت إلى إسرائيل وأنت تحمل خيارات أو وحدات RSU تلقيتها حين كنت مقيمًا أجنبيًا، فيضع التعميم 9/2025 ترتيبًا مفصّلًا يخصّك، يشمل إعفاءً لأجزاء معيّنة وخصمًا للضرائب الأجنبية (البنود 4.3 إلى 4.6). ومن المفيد قراءة التعميم أو التحدث مع مستشار ضريبي.
عندما تكون NETO صاحب عملك الرسمي في إسرائيل، تظل الخيارات ممنوحة من الشركة التي تعمل لديها، من أسهمها هي. وتتولى NETO الجانب المتعلق بالرواتب.
هل تعمل لدى شركة أجنبية وتريد أن تكون موظفًا بصورة سليمة في إسرائيل؟ وجّه صاحب عملك إلى NETO.
تسجيل صاحب العملهل تمنح خيارات أسهم أو وحدات RSU لأشخاص في إسرائيل؟ يحدّد هيكل التوظيف الذي تختاره كيف تُفرض عليهم الضريبة.
هذه مصادر إسرائيلية رسمية، وهي منشورة بالعبرية.
النص الملزِم هو النسخة الرسمية المنشورة في الجريدة الرسمية الإسرائيلية وعن سلطة الضرائب الإسرائيلية.
الدليل العام للمادة 102: المسارات والأمين وفترة الاحتفاظ.
اقرأ المزيدلماذا لا توجد المادة 102 عبر EOR لا يرتبط بشركتك، وما الذي ينبغي فعله بدلًا من ذلك. تتضمن أداة قرار لأصحاب العمل.
اقرأ المزيدابدأ مع NETO، وأسّس شركة تابعة، وانقل الموظفين. ما الذي يحدث للأسهم في كل مرحلة.
اقرأ المزيدإذا كنت موظفًا لدى شركة إسرائيلية ترتبط بالشركة المانحة بعلاقة سيطرة، فالمادة 102 ممكنة، بحسب المسار الذي اختارته الشركة. وإذا كنت موظفًا لدى EOR أو صاحب عمل آخر لا يرتبط بها، فتنطبق المادة 3(i): ضريبة عند التنفيذ، أو في وحدات RSU في يوم إصدار الأسهم، في الغالب بوصفها دخل عمل، مع حدث منفصل للأرباح الرأسمالية عند البيع. ويمكنك أن تطلب توزيع الدخل على مدى يصل إلى ست سنوات، ويُتوقع أن يخضع الدخل للتأمين الوطني.
NETO هي صاحب العمل الرسمي في إسرائيل: قسيمة راتب، وحقوق قانونية كاملة، ودخل الخيارات يُعالَج عبر الرواتب. وجّه صاحب عملك إلينا، أو تحدّث معنا.
 يك
كل الأقسام، مرتّبة حسب الموضوع. تصفّح الهيكل الكامل أو انتقل مباشرة.
Adjust the site to your needs
يمكنك هنا طلب الاطلاع على البيانات التي نحتفظ بها عنك أو تصحيحها أو حذفها، أو سحب موافقة قدمتها، أو التوقف عن تلقي رسائلنا وتنبيهاتنا. نرد خلال 30 يوماً، ونعالج طلبات الإزالة خلال 7 أيام عمل. سياسة الخصوصية
Barkat I.T Ltd · trading as NETO · is a licensed manpower company (license 1565), supervised by the Israeli Ministry of Labor.
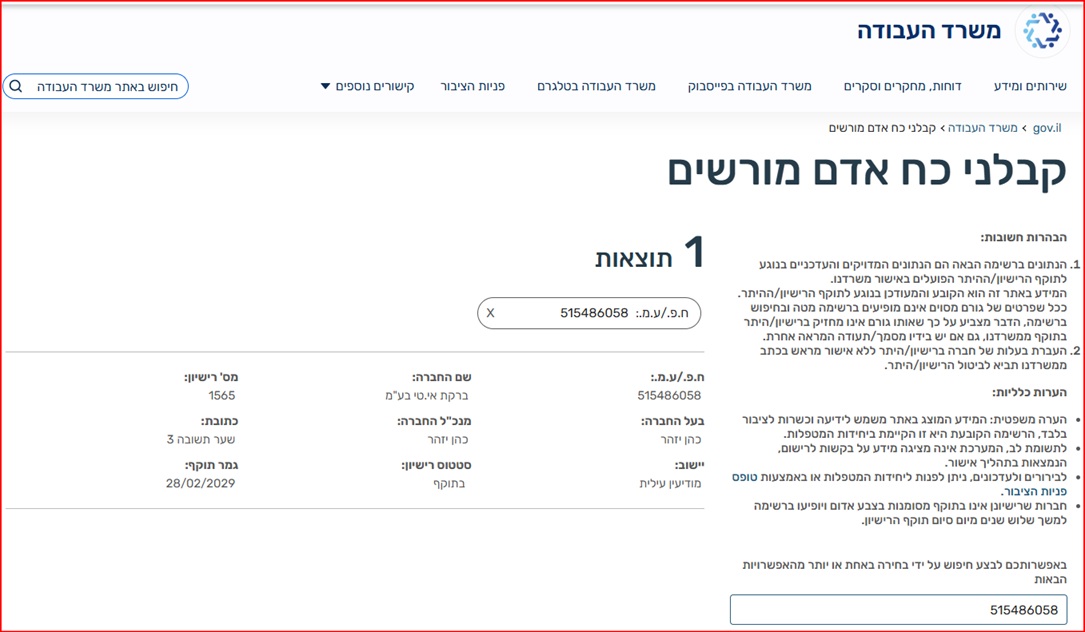 Verify the license on the Ministry of Labor website
Full details · Manpower contractor license page →