Stock-options de l'article 102 en Israël
Le guide général de l'article 102 : les voies, le fiduciaire et la période de détention.
En savoir plusNous utilisons des cookies essentiels au fonctionnement du site. Avec votre accord, nous utilisons aussi des cookies de mesure et de publicité de Google et Microsoft pour comprendre l'utilisation du site, l'améliorer et mesurer l'efficacité de nos annonces. Nous ne vendons jamais vos données.
Vous pouvez modifier votre choix à tout moment via « Paramètres des cookies » en bas de chaque page.
Connectez-vous à votre compte, ou inscrivez-vous en une minute.
Choisissez ce qui vous convient · nous sommes là.
Tout sur NETO · transparent et disponible
Choisissez un créneau · nous confirmerons par téléphone/e-mail
Vous détenez des stock-options ou des RSU d'une entreprise à l'étranger alors que vous travaillez depuis Israël ? L'impôt dépend surtout d'une question : qui est votre employeur officiel en Israël, et si cet employeur est lié à la société qui octroie les actions. Voici quel régime s'applique, quand l'impôt est dû, et ce qui apparaît sur votre bulletin de paie.
La réponse courte : l'impôt sur les stock-options ou les RSU d'une entreprise étrangère dépend surtout de la manière dont vous êtes employé en Israël. Si vous êtes employé par une société israélienne liée par le contrôle à la société qui octroie les actions, par exemple sa filiale, l'article 102 est possible, à condition que la société ait déposé un plan et choisi cette voie. Si vous êtes employé par un EOR, ou par tout autre employeur qui n'est pas lié à la société qui octroie, l'article 3(i) s'applique et l'article 102 ne s'applique pas.
Ce que cela signifie en pratique : sous l'article 3(i), l'impôt sur une option non cotée est différé jusqu'à l'exercice, et l'avantage est en principe imposé comme revenu salarial, aux taux ordinaires de l'impôt sur le revenu. Pour les RSU, le fait générateur est le jour où les actions vous sont émises. La vente ultérieure des actions est un fait générateur distinct, au titre des plus-values. Vous pouvez demander d'étaler le revenu sur six ans au maximum. Lorsque NETO est l'employeur officiel, elle intègre ce revenu au bulletin de paie et retient l'impôt au titre de l'article 3(i) et du droit applicable, sur la base des données de l'administrateur du plan de l'entreprise.
L'application de l'article 102 dépend surtout de la manière dont vous êtes employé en Israël, et non du type d'instrument. Trois questions suffisent pour y voir clair.
L'administration fiscale israélienne (ITA) l'a dit explicitement. Circulaire de l'ITA 9/2025 (11 novembre 2025), par. 1.5 : le revenu tiré de l'exercice d'une option sur des actions d'une société qui n'est pas une société employeuse « sera imposé selon le régime fiscal prévu à l'article 3(i), et les dispositions de l'article 102 ne lui seront pas applicables » (notre traduction). Circulaire complète (en hébreu, PDF)
Et dans la même circulaire, par. 1.2 : le taux d'imposition au titre de l'article 102 « varie selon la voie fiscale choisie par la société » (notre traduction). Autrement dit, même lorsque l'article 102 s'applique, ce n'est pas le salarié qui choisit la voie.
| Qui vous emploie en Israël | Ce qui s'applique | Ce qu'il faut savoir d'autre |
|---|---|---|
| Une filiale israélienne de la société qui octroie, ou une autre société qui lui est liée par le contrôle | L'article 102 est possible, si la société a déposé un plan et choisi une voie | La société choisit la voie (circulaire 9/2025, par. 1.2, en hébreu). Demandez aux RH quelle voie a été choisie |
| Un EOR non lié à la société qui octroie, comme NETO | Article 3(i) | Impôt à l'exercice, en principe comme revenu salarial. La loi ne tranche pas expressément la qualification dans cette structure |
| La société étrangère elle-même, via une succursale ou un établissement stable en Israël | L'article 102 n'est possible que si la société dispose d'un établissement stable ou d'un centre de R&D en Israël et que le directeur de l'administration fiscale israélienne l'a agréée | Déposez la demande via la voie verte de l'ITA (formulaire 952, en hébreu). Sans cet agrément, l'article 3(i) s'applique en principe |
| Pas d'employeur : vous êtes prestataire de services et vous émettez des factures | Article 3(i) | Impôt à l'exercice, en principe comme revenu d'entreprise au titre de l'art. 2(1) (art. 3(i)(1)(b), en hébreu) |
Pour un salarié recruté via un EOR, aucune source officielle n'a tranché expressément la question de savoir si le revenu est un revenu salarial ou un revenu relevant de l'art. 2(1). Cela touche surtout la sécurité sociale et les obligations de retenue à la source. Consultez un conseiller fiscal.
Répondez à quelques questions courtes sur votre mode d'emploi. Vous verrez quel régime s'applique en principe dans cette situation, et ce qu'il faut vérifier. Pas de chiffres et pas de calculs d'impôt.
En principe : si vous êtes employé en Israël par un EOR, ou par une autre société qui n'est pas liée à la société qui octroie les actions, l'article 3(i) s'applique. Si vous êtes employé par une filiale israélienne de la société qui octroie, l'article 102 est possible, selon ce que la société a choisi. Les prestataires de services sont imposés au titre de l'article 3(i), en principe comme revenu d'entreprise.
Le nom de l'employeur figure en haut du bulletin de paie.
Par exemple : la société qui octroie détient au moins 10 % de votre employeur, votre employeur détient au moins 10 % de celle-ci, ou la même personne contrôle les deux.
Votre employeur est lié par le contrôle à la société qui octroie, laquelle peut donc être une « société employeuse » (art. 102(a), en hébreu). Si la société a déposé un plan de l'article 102, votre impôt dépend de la voie qu'elle a choisie. Sur la voie plus-values avec fiduciaire, la plus-value est imposée à 25 % (majorée de la surtaxe de l'art. 121B, là où elle s'applique), à condition que le fiduciaire détienne les actions pendant au moins 24 mois à compter de la date à laquelle elles ont été attribuées et déposées auprès du fiduciaire (art. 102(a), « fin de la période »). Sur les autres voies, l'impôt est calculé aux taux ordinaires de l'impôt sur le revenu (circulaire 9/2025, par. 1.2, en hébreu).
Ce qu'il faut vérifier : demandez aux RH ou à l'administrateur du plan si un plan de l'article 102 a été déposé et quelle voie a été choisie. Explication complète des voies : le guide de l'article 102.
Votre employeur n'est pas lié à la société qui octroie, laquelle n'est donc pas une « société employeuse » à votre égard, et l'article 102 ne s'applique pas (circulaire 9/2025, par. 1.5, en hébreu). Pour une option non cotée, l'impôt est différé jusqu'à l'exercice. Pour les RSU, l'impôt s'applique le jour où les actions vous sont émises. L'avantage est en principe imposé comme revenu salarial à vos taux ordinaires, et la vente ultérieure des actions est un fait générateur de plus-value distinct.
Ce qu'il faut vérifier : que votre employeur reçoive à temps les données d'exercice de l'administrateur du plan, et que vous sachiez que vous pouvez demander d'étaler le revenu. Détails plus bas sur cette page.
L'article 102 ne s'applique qu'aux salariés, y compris les dirigeants. Les options reçues par un prestataire de services qui n'est pas administrateur, par exemple un fournisseur ou un consultant, relèvent de l'article 3(i) : l'impôt est différé jusqu'à l'exercice, et la retenue à la source exigée de la société est différée à la même date (circulaire professionnelle 01/2024, par. 2.1.1, en hébreu). Lorsque les options proviennent d'une personne à qui vous fournissez des services, le revenu est en principe qualifié au titre de l'art. 2(1), comme revenu d'entreprise (art. 3(i)(1)(b), en hébreu).
Ce qu'il faut vérifier : comment le revenu sera déclaré dans votre déclaration fiscale annuelle, et si les cotisations de sécurité sociale des indépendants s'appliquent. Parlez-en à votre expert-comptable.
Une société étrangère n'est un « employeur » au sens de l'article 102 que si elle dispose d'un établissement stable ou d'un centre de recherche et développement en Israël et que le directeur de l'administration fiscale israélienne l'a agréée (art. 102(a), en hébreu). Une demande peut être déposée via la voie verte de l'ITA, sur le formulaire 952 (administration fiscale israélienne, en hébreu). Sans cet agrément, l'article 3(i) s'applique en principe.
Ce qu'il faut vérifier : demandez aux RH si la société détient un tel agrément, et si un plan de l'article 102 a été déposé.
Consultez votre bulletin de paie pour voir qui est votre employeur. Posez ensuite deux questions aux RH : votre employeur est-il lié par le contrôle à la société qui octroie les actions, et un plan de l'article 102 a-t-il été déposé pour vos octrois ? Avec ces deux réponses, le tableau ci-dessus vous indiquera ce qui s'applique.
L'autodiagnostic donne un aperçu général fondé sur vos réponses et ne constitue pas un conseil fiscal. Ce qui s'applique réellement dépend du plan, des documents et des circonstances.
Sous l'article 3(i), pour une option non cotée, l'impôt ne s'applique en principe pas le jour où vous la recevez, mais plus tard. Voici ce que cela donne sur une frise chronologique.
La société vous octroie des options ou des RSU. Pour une option non cotée, il n'y a en principe pas d'impôt à ce stade.
En principe, pas d'impôtVos droits sont acquis selon le calendrier fixé dans le plan. Pour les options, l'acquisition seule ne crée pas d'impôt.
Options : pas d'impôtLa conversion de l'option en action, ou la vente de l'option elle-même, selon ce qui survient en premier. Pour les RSU : le jour où les actions vous sont émises.
En principe, revenu salarialUn fait générateur distinct, calculé sur la différence entre la valeur à la date d'exercice et le prix de vente.
Plus-value ou moins-valueCette explication porte sur l'article 3(i). Lorsque l'article 102 s'applique, le moment et le taux de l'impôt dépendent de la voie choisie par la société. Voir le guide de l'article 102.
Le revenu imposé à l'exercice est la « valeur de l'avantage ». Voici comment l'administration fiscale israélienne la calcule (circulaire 9/2025, par. 2.4, en hébreu) :

Saisissez vos propres chiffres, tous dans la même devise. Le calculateur applique seulement la formule de l'administration fiscale israélienne présentée plus haut. Il ne calcule pas l'impôt, et les chiffres restent dans votre navigateur.
Saisissez le nombre d'options ou de RSU et la valeur de marché de l'action à la date d'exercice.
La valeur de marché ne dépasse pas ce que vous avez payé : dans cet exemple, il n'y a donc pas de valeur de l'avantage à l'exercice.
L'étalement est limité à six ans se terminant l'année de l'exercice : le calculateur a donc retenu six parts (art. 3(i)(2)).
Mode de calcul :
L'impôt lui-même dépend de vos autres revenus et des tranches ordinaires : nous ne l'affichons donc pas ici. Vous pouvez consulter les tranches dans le calculateur des tranches d'impôt sur le revenu et de cotisations de sécurité sociale en Israël. Il s'agit d'une illustration de la formule, et non d'un conseil fiscal.
Un revenu élevé perçu en une seule année peut vous faire passer dans une tranche d'imposition supérieure. C'est pourquoi l'article 3(i)(2) vous permet de demander son étalement. Selon les termes de l'article, tels que cités dans la circulaire : « à la demande du contribuable, l'impôt sur la différence lors de l'exercice d'un tel droit est calculé comme s'il s'agissait d'un revenu perçu en parts annuelles égales, dont le nombre est celui des années écoulées entre le jour de l'octroi du droit et celui de son exercice, sans dépasser six années se terminant l'année de l'exercice » (notre traduction ; circulaire 9/2025, par. 4.2, en hébreu ; art. 3(i)(2), en hébreu).
Sur la coordination fiscale en général : La coordination fiscale en Israël : guide du salarié.
Selon l'Institut national d'assurance d'Israël, les options relevant de la voie capital (attributions postérieures au 1er janvier 2003) sont exonérées de cotisations, tandis que les options relevant de la voie du revenu ordinaire sont un « revenu soumis à cotisations » (revenu de salarié exonéré de cotisations, en hébreu, PDF). Le revenu relevant de l'article 3(i) ne relève pas de la voie plus-values de l'article 102 ; il devrait donc être soumis aux cotisations de sécurité sociale et d'assurance maladie.
Si le revenu est qualifié de revenu salarial, les cotisations sont en principe payées en tant que salarié, par l'intermédiaire de l'employeur. S'il est qualifié de revenu d'entreprise, il se rapproche du statut d'indépendant. La qualification finale dépend des circonstances.
Selon l'administration fiscale israélienne, le lieu d'où provient le revenu tiré de l'exercice d'options dépend de l'endroit où vous avez travaillé pendant la période de vesting. Le gain est réparti selon vos jours travaillés dans chaque pays, sur l'ensemble des jours compris entre le début et la fin du vesting (circulaire 9/2025, par. 2.5, en hébreu).
Si vous vous êtes installé en Israël en détenant des options ou des RSU reçues alors que vous étiez non-résident, la circulaire 9/2025 prévoit à votre intention un régime détaillé, comprenant une exonération pour certaines parts et un crédit pour les impôts étrangers (par. 4.3 à 4.6). Il est utile de lire la circulaire ou d'en parler avec un conseiller fiscal.
Lorsque NETO est votre employeur officiel en Israël, les options sont toujours octroyées par la société pour laquelle vous travaillez, sur ses propres actions. NETO s'occupe du volet paie.
Vous travaillez pour une entreprise étrangère et souhaitez être employé en règle en Israël ? Orientez votre employeur vers NETO.
Inscription employeurVous octroyez des stock-options ou des RSU à des personnes en Israël ? La structure d'emploi que vous choisissez détermine leur imposition.
Ce sont des sources officielles israéliennes, publiées en hébreu.
Seul fait foi le texte officiel publié au Journal officiel israélien et par l'administration fiscale israélienne.
Le guide général de l'article 102 : les voies, le fiduciaire et la période de détention.
En savoir plusPourquoi l'article 102 n'est pas possible via un EOR qui n'est pas lié à votre entreprise, et que faire à la place. Comprend un outil de décision pour les employeurs.
En savoir plusCommencer avec NETO, ouvrir une filiale et transférer les salariés. Ce qui arrive aux actions à chaque étape.
En savoir plusSi vous êtes employé par une société israélienne liée par le contrôle à la société qui octroie, l'article 102 est possible, selon la voie choisie par la société. Si vous êtes employé par un EOR ou par un autre employeur qui n'y est pas lié, l'article 3(i) s'applique : impôt à l'exercice, ou pour les RSU le jour où les actions sont émises, en principe comme revenu salarial, et un fait générateur de plus-value distinct à la vente. Vous pouvez demander d'étaler le revenu sur six ans au maximum, et le revenu devrait être soumis aux cotisations de sécurité sociale.
NETO est l'employeur officiel en Israël : un bulletin de paie, tous les droits légaux, et le revenu des options traité via la paie. Orientez votre employeur vers nous, ou parlez-nous.
 YC
Toutes les sections, par thème. Parcourez la hiérarchie complète ou accédez directement.
Adjust the site to your needs
Vous pouvez ici demander à consulter les données que nous détenons sur vous, les corriger, les supprimer, retirer un consentement que vous avez donné ou ne plus recevoir nos e-mails et alertes. Nous répondons sous 30 jours, et traitons les demandes de retrait sous 7 jours ouvrés. Politique de confidentialité
Barkat I.T Ltd · trading as NETO · is a licensed manpower company (license 1565), supervised by the Israeli Ministry of Labor.
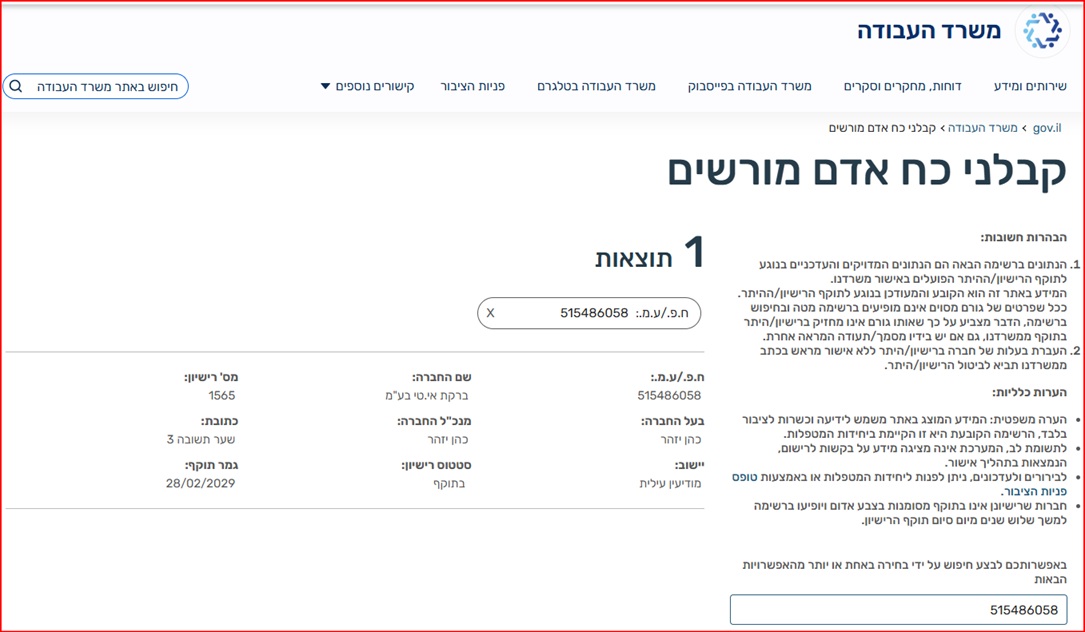 Verify the license on the Ministry of Labor website
Full details · Manpower contractor license page →