Stock-options de l'article 102 en Israël
Le guide général de l'article 102 : les voies, le fiduciaire et la période de détention.
En savoir plusNous utilisons des cookies essentiels au fonctionnement du site. Avec votre accord, nous utilisons aussi des cookies de mesure et de publicité de Google et Microsoft pour comprendre l'utilisation du site, l'améliorer et mesurer l'efficacité de nos annonces. Nous ne vendons jamais vos données.
Vous pouvez modifier votre choix à tout moment via « Paramètres des cookies » en bas de chaque page.
Connectez-vous à votre compte, ou inscrivez-vous en une minute.
Choisissez ce qui vous convient · nous sommes là.
Tout sur NETO · transparent et disponible
Choisissez un créneau · nous confirmerons par téléphone/e-mail
Inutile d'attendre une entité locale pour commencer à recruter. Employez votre équipe dès maintenant avec NETO comme employeur officiel, créez une filiale israélienne quand cela a du sens, et transférez-y les salariés. À partir de là, les nouveaux octrois peuvent relever de l'article 102, sous réserve des règles.
La réponse courte : une entreprise étrangère peut employer des personnes en Israël via un EOR dès aujourd'hui et passer plus tard à une filiale israélienne. Pendant la période EOR, les stock-options de l'entreprise sont imposées au titre de l'article 3(i), car l'EOR ne lui est pas lié. Une fois que la filiale emploie l'équipe, la société mère est une « société employeuse » à l'égard de ces salariés, et un plan de l'article 102 avec fiduciaire peut être déposé. Il doit l'être au moins 30 jours avant l'attribution.
Ce que fait NETO : NETO emploie l'équipe comme employeur officiel jusqu'à ce que votre filiale soit prête. Pendant ce temps, elle intègre le revenu des actions au bulletin de paie et retient l'impôt au titre de l'article 3(i) et du droit applicable, sur la base des données de l'administrateur du plan, et elle se coordonne avec vous pour le transfert des salariés vers votre filiale. Les octrois effectués pendant la période EOR ne passent pas automatiquement sous l'article 102.
Créer une filiale israélienne est une grande décision. Rien ne justifie de retarder les recrutements pour cela. Voici à quoi ressemble le parcours, en trois étapes.
NETO est l'employeur officiel (Employer of Record). Vos collaborateurs sont des salariés dès le premier jour, et vous pilotez leur travail. Les options que vous octroyez pendant cette période sont imposées au titre de l'article 3(i).
Article 3(i)Par exemple, quand l'équipe grandit, quand votre présence en Israël devient durable, ou quand les actions deviennent un élément central de votre offre aux candidats.
Votre décisionNETO se coordonne avec vous pour le transfert des salariés vers votre filiale. Une fois que la filiale les emploie, vous pouvez déposer un plan de l'article 102 pour les attributions futures.
Article 102 possible, sous réserve des règlesÀ quel moment faut-il ouvrir une société ? C'est avant tout une décision économique : le coût fixe d'une société et d'un fiduciaire, à mettre en balance avec l'importance des actions pour votre équipe. Pour vous aider à choisir, il existe un court outil de décision dans le guide des stock-options pour les salariés en EOR, ainsi qu'une comparaison complète entre un EOR et une filiale.
Vous devez recruter en Israël avant que votre entité soit prête ? Commencez avec NETO, et passez à votre entité quand vous êtes prêt.
S'inscrire comme employeurChoisissez l'étape qui décrit votre entreprise aujourd'hui. Vous verrez ce que cela implique pour l'actionnariat salarié, et quoi faire ensuite.
Vous n'avez encore rien octroyé en Israël. La structure choisie détermine l'impôt : via un EOR sans lien avec vous, les octrois sont imposés au titre de l'article 3(i). L'article 102 exige en Israël un employeur lié à vous par le contrôle, en général une filiale.
Le rôle de NETO : NETO peut être l'employeur officiel dès la première embauche, en tant que prestataire de main-d'œuvre agréé (licence 1565).
Les options que vous octroyez maintenant sont imposées au titre de l'article 3(i) : impôt à l'exercice, en principe comme revenu salarial. NETO intègre le revenu tiré des options au bulletin de paie et retient l'impôt au titre de l'article 3(i) et du droit applicable, sur la base des données de l'administrateur du plan.
Le rôle de NETO : NETO emploie votre équipe, gère la paie et se coordonne avec vous et l'administrateur du plan.
Tant que les salariés n'ont pas effectivement été transférés, la filiale n'est pas leur employeur : les options que vous octroyez restent donc imposées au titre de l'article 3(i).
Le rôle de NETO : NETO continue d'employer l'équipe entre-temps, pour que le recrutement ne s'arrête pas.
La filiale devient l'employeur direct des salariés, et votre entreprise, qui la contrôle, devient à leur égard une « société employeuse ». Les octrois de la période EOR restent en principe sous l'article 3(i) et ne passent pas automatiquement sous l'article 102.
Le rôle de NETO : NETO coordonne avec vous le transfert des salariés vers votre filiale.
Les nouveaux octrois peuvent relever de l'article 102, sous réserve des règles et de l'approbation du plan. C'est la société qui choisit la voie au sein de l'article 102.
Le rôle de NETO : les salariés transférés sont employés par la filiale, et non via NETO.
Informations générales fondées sur les sources de cette page. Ceci ne constitue pas un conseil juridique ou fiscal.
L'article 102 ne s'applique qu'aux actions d'une « société employeuse ». C'est notamment une société qui contrôle l'employeur (art. 102(a), en hébreu). L'« actionnaire de contrôle » est défini à l'art. 32(9) (en hébreu) et inclut, entre autres, la personne qui détient au moins 10 % des actions ou des droits de vote.
Tant que vos collaborateurs sont employés via un EOR qui ne vous est pas lié, ces conditions ne sont pas remplies. L'explication complète figure dans le guide des stock-options pour les salariés en EOR, et les voies de l'article 102 sont expliquées dans le guide de l'article 102.
Certaines étapes dépendent de vous, d'autres sont fixées par la loi. Les seuls délais indiqués ici sont ceux que fixent la loi ou les règles. La durée des autres étapes dépend de vous et des professionnels qui vous conseillent.
Le dépôt d'un plan de l'article 102 est un processus encadré. Selon l'administration fiscale israélienne, environ 700 plans d'attribution sont déposés chaque année pour son approbation. À titre de comparaison, selon la même circulaire, environ 7 000 plans de rémunération sont déposés auprès de l'Internal Revenue Service (IRS) américain (circulaire professionnelle 01/2024, par. 1.5, page 3, en hébreu, PDF ; chiffres à décembre 2024).
Immatriculez la société, inscrivez-vous comme employeur auprès des autorités, ouvrez un compte bancaire et mettez en place la paie. Faites-le avec un avocat et un expert-comptable israéliens.
La filiale devient leur employeur direct. NETO se coordonne avec vous pour le transfert.
Un fiduciaire est un avocat, un expert-comptable, une société détenue en totalité par des avocats ou des experts-comptables, ou une personne autorisée à agir comme fiduciaire en vertu de la loi sur les placements collectifs en fiducie. La société employeuse, son actionnaire de contrôle ou son salarié ne peuvent pas agir comme fiduciaire, sauf exception limitée (règle 3, en hébreu). Le plan ne sera pas approuvé si, entre autres, il comporte plus d'un fiduciaire ou plus d'une voie (règle 6).
Le plan est déposé en ligne (circulaire professionnelle 01/2024, par. 3.4, en hébreu), au moins 30 jours avant la date d'attribution (art. 102(a), en hébreu ; règle 4(a)).
Au moins 30 jours avant l'attributionL'inspecteur des impôts approuve le plan et le fiduciaire. Si l'inspecteur ne répond pas dans les 90 jours suivant la réception de la notification, ils sont réputés approuvés (art. 102(a)). Si un « drapeau rouge » est levé, le délai d'approbation est suspendu (circulaire professionnelle 01/2024, par. 4.9, en hébreu).
90 jours, sauf drapeau rougeLes actions ou les options sont déposées auprès du fiduciaire à la date d'attribution (art. 102(a), « attribution d'actions par l'intermédiaire d'un fiduciaire »).
Sur la voie plus-values, 24 mois « à compter du jour où les actions ont été attribuées et déposées auprès d'un fiduciaire » (art. 102(a), « fin de la période », notre traduction). Le décompte commence à l'attribution et au dépôt, et non à la décision commerciale d'octroyer.
24 mois à compter de l'attribution et du dépôtL'attribution est déclarée sur le formulaire 146 dans les 120 jours suivant la fin du trimestre (règle 5), et le fiduciaire dépose un rapport annuel sur le formulaire 156 au plus tard le 30 avril (règle 8).
Les étapes 4 et 5 sont deux conditions distinctes : la date de dépôt par rapport à l'attribution, et l'approbation du plan et du fiduciaire. Le texte complet figure à l'art. 102(a) (en hébreu) et dans les règles (en hébreu).
Le passage à une filiale ouvre la voie de l'article 102 pour les nouveaux octrois. Il ne transforme pas automatiquement les octrois antérieurs en octrois de l'article 102.
NETO emploie votre équipe jusqu'à ce que votre filiale soit prête et accompagne le transfert des salariés vers celle-ci. Le plan de l'article 102 est déposé par votre société, avec un fiduciaire et vos conseillers.
| Avant le transfert | Pendant le transfert | Après le transfert | |
|---|---|---|---|
| Employeur en Israël | NETO, comme employeur officiel | Les salariés passent de NETO à la filiale | Votre filiale |
| Imposition des actions | Article 3(i) | Les octrois existants restent en principe sous l'article 3(i) | Nouveaux octrois : article 102 possible, après le dépôt d'un plan au moins 30 jours avant l'attribution |
| Ce que fait NETO | Emploie et gère la paie. Intègre le revenu des actions au bulletin de paie et retient l'impôt au titre de l'article 3(i) et du droit applicable, sur la base des données de l'administrateur du plan. Se coordonne avec vous et avec l'administrateur du plan | Se coordonne avec vous pour le transfert des salariés vers la filiale | Les salariés transférés sont employés par la filiale, et non via NETO |
| Ce que vous faites | Octroyer des options dans le cadre de votre plan habituel, et préparer la filiale | Créer la société, se préparer à employer et nommer un fiduciaire | Déposer le plan de l'article 102, attribuer et déposer auprès du fiduciaire, et déclarer |
La loi (en hébreu) fixe des règles pour l'emploi de longue durée via un prestataire de main-d'œuvre chez un même client. Tenez-en compte lorsque vous planifiez le calendrier du transfert.
Délivrée par le ministère du Travail israélien, valable jusqu'au 28 février 2029. Vous pouvez la vérifier vous-même dans le registre officiel.
Vérifier dans le registre gov.il (en hébreu)Une garantie bancaire est déposée auprès du ministère du Travail israélien.
Toute personne qui travaille via NETO est enregistrée comme salariée dès le premier jour : bulletin de paie, sécurité sociale (Bituach Leumi) en tant que salarié, et droits légaux, dont la retraite, les congés, les congés maladie et l'indemnité de départ.
Plus de 110 000 travailleurs et plus de 8 000 employeurs ont travaillé via NETO.
La commission de NETO est de 5 % du montant de la facture hors TVA, et elle est calculée sur la facture que paie le client.
Une licence de prestataire de main-d'œuvre est une autorisation d'exercer comme prestataire de main-d'œuvre. Elle ne fait pas de NETO un fiduciaire au sens de l'article 102.
Pour aller plus loin : EOR pour les entreprises étrangères · Licence de prestataire de main-d'œuvre · Paie en Israël pour les entreprises étrangères
Ce sont des sources officielles israéliennes, publiées en hébreu.
Seul fait foi le texte officiel publié au Journal officiel israélien et par l'administration fiscale israélienne.
Le guide général de l'article 102 : les voies, le fiduciaire et la période de détention.
En savoir plusPourquoi l'article 102 n'est pas possible via un EOR qui n'est pas lié à votre entreprise, ainsi qu'un outil de décision : votre propre entité israélienne, un EOR, ou un passage plus tard.
En savoir plusLa comparaison complète entre l'emploi via un EOR et votre propre société israélienne.
En savoir plusCe qui s'applique à vos collaborateurs en Israël : l'article 102 ou l'article 3(i), quand l'impôt est dû, et ce qui figure sur le bulletin de paie.
En savoir plusVous pouvez employer en Israël via NETO dès aujourd'hui et ouvrir une filiale quand votre équipe et vos plans d'actionnariat le justifient. Les options octroyées jusqu'au transfert sont imposées au titre de l'article 3(i), et NETO intègre le revenu au bulletin de paie. Une fois que la filiale emploie l'équipe et qu'un plan de l'article 102 a été déposé au moins 30 jours avant l'attribution, les nouveaux octrois peuvent relever de l'article 102. Les octrois antérieurs ne passent pas automatiquement.
NETO emploie votre équipe comme employeur officiel jusqu'à ce que votre filiale soit prête, et accompagne le transfert des salariés vers celle-ci.
 YC
Toutes les sections, par thème. Parcourez la hiérarchie complète ou accédez directement.
Adjust the site to your needs
Vous pouvez ici demander à consulter les données que nous détenons sur vous, les corriger, les supprimer, retirer un consentement que vous avez donné ou ne plus recevoir nos e-mails et alertes. Nous répondons sous 30 jours, et traitons les demandes de retrait sous 7 jours ouvrés. Politique de confidentialité
Barkat I.T Ltd · trading as NETO · is a licensed manpower company (license 1565), supervised by the Israeli Ministry of Labor.
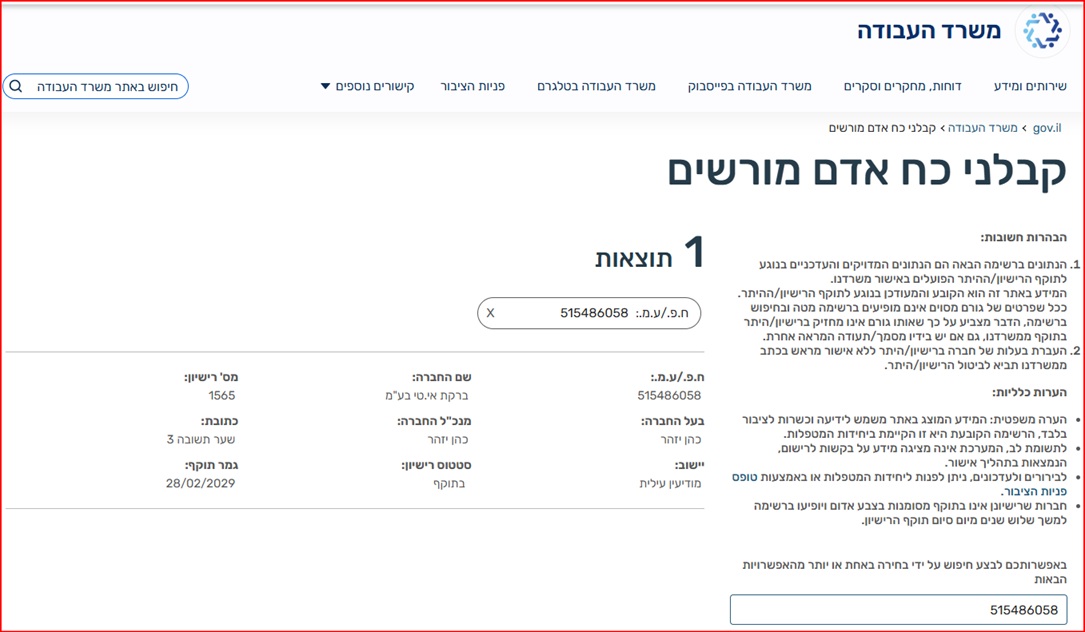 Verify the license on the Ministry of Labor website
Full details · Manpower contractor license page →