خيارات الأسهم وفق المادة 102 في إسرائيل
الدليل العام للمادة 102: المسارات والأمين وفترة الاحتفاظ.
اقرأ المزيدنستخدم ملفات الكوكي الضرورية لتشغيل الموقع. وبموافقتك نستخدم أيضاً ملفات كوكي للقياس والإعلان من Google وMicrosoft، لفهم كيفية استخدام الموقع وتحسينه وقياس إعلاناتنا. لا نبيع بياناتك أبداً.
يمكنك تغيير اختيارك في أي وقت عبر رابط «إعدادات الكوكي» أسفل كل صفحة.
سجّل الدخول إلى حسابك، أو أنشئ حسابًا خلال دقيقة.
اختر ما يناسبك · نحن هنا من أجلك.
كل شيء عن NETO · بشفافية وإتاحة
اختر وقتًا مناسبًا · سنؤكد عبر الهاتف/البريد الإلكتروني
لا حاجة إلى انتظار كيان محلي لتبدأ التوظيف. وظّف فريقك الآن مع NETO بوصفها صاحب العمل الرسمي، وأسّس شركة تابعة إسرائيلية عندما يكون ذلك مجديًا، وانقل الموظفين إليها. ومنذ تلك اللحظة يمكن أن تستوفي المنح الجديدة شروط المادة 102، وفق القواعد.
الجواب المختصر: يمكن لشركة أجنبية أن توظّف أشخاصًا في إسرائيل عبر EOR اليوم، وتنتقل إلى شركة تابعة إسرائيلية لاحقًا. وخلال فترة EOR تخضع خيارات أسهم الشركة للمادة 3(i)، لأن EOR غير مرتبط بها. وعندما توظّف الشركة التابعة الفريق، تُعدّ الشركة الأم «شركة مشغِّلة» بالنسبة إليهم، ويمكن إيداع خطة وفق المادة 102 مع أمين. ويجب إيداعها قبل 30 يومًا على الأقل من التخصيص.
ما تفعله NETO: توظّف NETO الفريق بوصفها صاحب العمل الرسمي إلى أن تصبح شركتك التابعة جاهزة. وخلال ذلك تُدرج دخل الأسهم في قسيمة الراتب وتقتطع الضريبة وفق المادة 3(i) والقانون المعمول به، استنادًا إلى بيانات من مدير الخطة، وتنسّق معك انتقال الموظفين إلى شركتك التابعة. والمنح التي تتم خلال فترة EOR لا تنتقل إلى المادة 102 تلقائيًا.
تأسيس شركة تابعة إسرائيلية قرار كبير. ولا سبب لتأخير التوظيف بسببه. هكذا يبدو المسار في ثلاث مراحل.
NETO هي صاحب العمل الرسمي (Employer of Record). موظفوك موظفون بأجر منذ اليوم الأول، وأنت تدير عملهم. والخيارات التي تمنحها خلال هذه الفترة تخضع للمادة 3(i).
المادة 3(i)مثلًا عندما ينمو الفريق، أو عندما يصبح وجودك في إسرائيل دائمًا، أو عندما تصبح الأسهم جزءًا محوريًا من عرضك للمرشحين.
قراركتنسّق NETO معك انتقال الموظفين إلى شركتك التابعة. وعندما توظّفهم الشركة التابعة، يمكنك إيداع خطة وفق المادة 102 للتخصيصات المقبلة.
المادة 102 ممكنة، وفق القواعدمتى ينبغي أن تفتح شركة بالضبط؟ هو في الأساس قرار تجاري: التكلفة الثابتة لشركة وأمين، مقابل مدى أهمية الأسهم لفريقك. ولمساعدتك على الاختيار، هناك أداة قرار قصيرة في دليل خيارات الأسهم لموظفي EOR، ومقارنة كاملة بين EOR والشركة التابعة.
هل تحتاج إلى التوظيف في إسرائيل قبل أن يكون كيانك جاهزًا؟ ابدأ مع NETO، وانتقل عندما تكون جاهزًا.
سجّل كصاحب عملاختر المرحلة التي تصف شركتك اليوم. سترى ما تعنيه بالنسبة إلى خيارات الأسهم، وما الخطوة التالية.
لم تمنح شيئًا في إسرائيل بعد. والهيكل الذي تختاره يحدد الضريبة: عبر EOR غير مرتبط بك، تخضع المنح للضريبة بموجب المادة 3(i). أما المادة 102 فتتطلب صاحب عمل في إسرائيل يرتبط بك بعلاقة سيطرة، وغالبًا ما يكون شركة تابعة.
دور NETO: يمكن أن تكون NETO صاحب العمل الرسمي منذ أول تعيين، بصفتها مقاول قوى عاملة مرخَّصًا (الرخصة 1565).
الخيارات التي تمنحها الآن تخضع للضريبة بموجب المادة 3(i): ضريبة عند التنفيذ، وفي الغالب كدخل عمل. وتُدرج NETO الدخل من الخيارات في قسيمة الراتب وتقتطع الضريبة بموجب المادة 3(i) والقانون المعمول به، استنادًا إلى بيانات مدير الخطة.
دور NETO: توظّف NETO فريقك، وتدير الرواتب، وتنسّق معك ومع مدير الخطة.
ما دام الموظفون لم ينتقلوا فعليًا، فالشركة التابعة ليست صاحبة عملهم، ولذلك تظل الخيارات التي تمنحها خاضعة للضريبة بموجب المادة 3(i).
دور NETO: تواصل NETO توظيف الفريق في هذه الأثناء، فلا يتوقف التوظيف.
تصبح الشركة التابعة صاحبة العمل المباشرة للموظفين، وتصبح شركتك، التي تسيطر عليها، «شركة مشغِّلة» بالنسبة إليهم. أما المنح الصادرة في فترة EOR فتبقى في الغالب خاضعة للمادة 3(i) ولا تنتقل تلقائيًا إلى المادة 102.
دور NETO: تنسّق NETO معك انتقال الموظفين إلى شركتك التابعة.
يمكن أن تستوفي المنح الجديدة شروط المادة 102، وفق القواعد وبشرط اعتماد الخطة. والشركة هي التي تختار المسار ضمن المادة 102.
دور NETO: الموظفون الذين انتقلوا يعملون لدى الشركة التابعة، وليس عبر NETO.
معلومات عامة تستند إلى المصادر الواردة في هذه الصفحة. وليست استشارة قانونية أو ضريبية.
تنطبق المادة 102 على أسهم «شركة مشغِّلة» فقط. وهي، من بين أمور أخرى، شركة تسيطر على صاحب العمل (المادة 102(a)، بالعبرية). ويُعرَّف «المساهم المسيطر» في المادة 32(9) (بالعبرية) ويشمل، من بين أمور أخرى، من يحوز 10% على الأقل من الأسهم أو حقوق التصويت.
ما دام موظفوك يعملون عبر EOR لا يرتبط بك، فهذه الشروط غير متحققة. والشرح الكامل في دليل خيارات الأسهم لموظفي EOR، ومسارات المادة 102 موضّحة في دليل المادة 102.
بعض الخطوات يعتمد عليك، وبعضها يحدّده القانون. والفترات الزمنية الوحيدة المعروضة هنا هي التي يحدّدها القانون أو القواعد. أما مدة الخطوات الأخرى فتعتمد عليك وعلى المختصين الذين يقدّمون لك المشورة.
إيداع خطة وفق المادة 102 عملية منظَّمة. بحسب سلطة الضرائب الإسرائيلية، يُودَع للموافقة عليها نحو 700 خطة تخصيص كل عام. وبالمقارنة، بحسب التعميم نفسه، يُودَع لدى مصلحة الضرائب الأمريكية (IRS) نحو 7,000 خطة تعويض (التعميم المهني 01/2024، البند 1.5، الصفحة 3، بالعبرية، PDF؛ الأرقام حتى ديسمبر 2024).
سجّل الشركة، وسجّل بصفة صاحب عمل لدى الجهات المختصة، وافتح حسابًا مصرفيًا وجهّز الرواتب. افعل ذلك مع محامٍ ومحاسب إسرائيليين.
تصبح الشركة التابعة صاحب العمل المباشر لهم. وتنسّق NETO الانتقال معك.
الأمين هو محامٍ، أو محاسب، أو شركة مملوكة بالكامل لمحامين أو محاسبين، أو شخص يُسمح له بالعمل أمينًا بموجب قانون الاستثمارات المشتركة في الأمانة. ولا يجوز للشركة المشغِّلة أو لمساهمها المسيطر أو لموظفها أن يعمل أمينًا، باستثناء حالة ضيقة (القاعدة 3، بالعبرية). ولا تُعتمد الخطة إذا كان فيها، من بين أمور أخرى، أكثر من أمين واحد أو أكثر من مسار واحد (القاعدة 6).
تُودَع الخطة عبر الإنترنت (التعميم المهني 01/2024، البند 3.4، بالعبرية)، قبل 30 يومًا على الأقل من تاريخ التخصيص (المادة 102(a)، بالعبرية؛ القاعدة 4(a)).
قبل 30 يومًا على الأقل من التخصيصيعتمد مقدّر الضريبة الخطة والأمين. وإذا لم يردّ المقدّر خلال 90 يومًا من تسلّم الإشعار، يُعدّان معتمَدين (المادة 102(a)). وإذا رُفعت «علامة تحذير حمراء»، يتوقف احتساب مهلة الاعتماد (التعميم المهني 01/2024، البند 4.9، بالعبرية).
90 يومًا، ما لم تُرفع علامة تحذير حمراءتُودَع الأسهم أو الخيارات لدى الأمين في تاريخ التخصيص (المادة 102(a)، «تخصيص أسهم عبر أمين»).
في مسار الأرباح الرأسمالية، 24 شهرًا «من اليوم الذي خُصّصت فيه الأسهم وأُودعت لدى أمين» (المادة 102(a)، «نهاية الفترة»، ترجمتنا). ويبدأ الاحتساب من التخصيص والإيداع، وليس من القرار التجاري بالمنح.
24 شهرًا من التخصيص والإيداعيُبلَّغ عن التخصيص على النموذج 146 خلال 120 يومًا من نهاية الربع (القاعدة 5)، ويقدّم الأمين تقريرًا سنويًا على النموذج 156 حتى 30 أبريل (القاعدة 8).
الخطوتان 4 و5 شرطان منفصلان: موعد الإيداع بالنسبة إلى التخصيص، واعتماد الخطة والأمين. والنص الكامل في المادة 102(a) (بالعبرية) وفي القواعد (بالعبرية).
يفتح الانتقال إلى شركة تابعة الطريق إلى المادة 102 للمنح الجديدة. ولا يحوّل المنح السابقة تلقائيًا إلى منح وفق المادة 102.
توظّف NETO فريقك إلى أن تصبح شركتك التابعة جاهزة، وتدعم انتقال الموظفين إليها. أما خطة المادة 102 فتودِعها شركتك، مع أمين ومستشاريك.
| قبل الانتقال | أثناء الانتقال | بعد الانتقال | |
|---|---|---|---|
| صاحب العمل في إسرائيل | NETO، بوصفها صاحب العمل الرسمي | ينتقل الموظفون من NETO إلى الشركة التابعة | شركتك التابعة |
| الضريبة على الأسهم | المادة 3(i) | المنح القائمة تبقى في الغالب خاضعة للمادة 3(i) | المنح الجديدة: المادة 102 ممكنة، بعد إيداع خطة قبل 30 يومًا على الأقل من التخصيص |
| ما تفعله NETO | توظّف وتدير الرواتب. تُدرج دخل الأسهم في قسيمة الراتب وتقتطع الضريبة وفق المادة 3(i) والقانون المعمول به، استنادًا إلى بيانات من مدير الخطة. وتنسّق معك ومع مدير الخطة | تنسّق معك انتقال الموظفين إلى الشركة التابعة | الموظفون الذين انتقلوا توظّفهم الشركة التابعة، وليس NETO |
| ما تفعله أنت | امنح الخيارات بموجب خطتك المعتادة، وخطّط للشركة التابعة | أسّس الشركة، واستعد للتوظيف، وعيّن أمينًا | أودِع خطة المادة 102، وخصّص وأودِع لدى الأمين، وبلّغ |
يضع القانون (بالعبرية) قواعد للتوظيف طويل الأمد عبر مقاول قوى عاملة لدى العميل نفسه. خذها في الحسبان عند تخطيط توقيت الانتقال.
صادرة عن وزارة العمل الإسرائيلية، وسارية حتى 28 فبراير 2029. يمكنك التحقق منها بنفسك في السجل الحكومي.
تحقّق من سجل gov.il (بالعبرية)ضمان بنكي مودَع لدى وزارة العمل الإسرائيلية.
كل من يعمل عبر NETO يُسجَّل موظفًا بأجر منذ اليوم الأول: قسيمة راتب، وتأمين وطني بصفة موظف، وحقوق قانونية تشمل المعاش التقاعدي والإجازة السنوية والإجازة المرضية ومكافأة نهاية الخدمة.
عمل عبر NETO أكثر من 110,000 عامل وأكثر من 8,000 صاحب عمل.
عمولة NETO هي 5% من مبلغ الفاتورة قبل ضريبة القيمة المضافة، وتُحتسب من الفاتورة التي يدفعها العميل.
رخصة مقاول القوى العاملة تصريح للعمل بصفة مقاول قوى عاملة. وهي لا تجعل NETO أمينًا بموجب المادة 102.
للمزيد من القراءة: EOR للشركات الأجنبية · رخصة مقاول القوى العاملة · الرواتب في إسرائيل للشركات الأجنبية
هذه مصادر إسرائيلية رسمية، وهي منشورة بالعبرية.
النص الملزِم هو النسخة الرسمية المنشورة في الجريدة الرسمية الإسرائيلية وعن سلطة الضرائب الإسرائيلية.
الدليل العام للمادة 102: المسارات والأمين وفترة الاحتفاظ.
اقرأ المزيدلماذا لا توجد المادة 102 عبر EOR لا يرتبط بشركتك، إضافةً إلى أداة قرار: كيانك الإسرائيلي الخاص، أم EOR، أم الانتقال لاحقًا.
اقرأ المزيدالمقارنة الكاملة بين التوظيف عبر EOR وشركتك الإسرائيلية الخاصة.
اقرأ المزيدما الذي ينطبق على موظفيك في إسرائيل: المادة 102 أم المادة 3(i)، ومتى تستحق الضريبة، وما الذي يظهر في قسيمة الراتب.
اقرأ المزيديمكنك التوظيف في إسرائيل عبر NETO اليوم، وفتح شركة تابعة عندما يبرّر ذلك فريقك وخطط الأسهم لديك. والخيارات الممنوحة حتى الانتقال تخضع للمادة 3(i)، وتُدرج NETO الدخل في قسيمة الراتب. وعندما توظّف الشركة التابعة الفريق وتُودَع خطة وفق المادة 102 قبل 30 يومًا على الأقل من التخصيص، يمكن أن تستوفي المنح الجديدة شروط المادة 102. والمنح السابقة لا تنتقل تلقائيًا.
توظّف NETO فريقك بوصفها صاحب العمل الرسمي إلى أن تصبح شركتك التابعة جاهزة، وتدعم انتقال الموظفين إليها.
 يك
كل الأقسام، مرتّبة حسب الموضوع. تصفّح الهيكل الكامل أو انتقل مباشرة.
Adjust the site to your needs
يمكنك هنا طلب الاطلاع على البيانات التي نحتفظ بها عنك أو تصحيحها أو حذفها، أو سحب موافقة قدمتها، أو التوقف عن تلقي رسائلنا وتنبيهاتنا. نرد خلال 30 يوماً، ونعالج طلبات الإزالة خلال 7 أيام عمل. سياسة الخصوصية
Barkat I.T Ltd · trading as NETO · is a licensed manpower company (license 1565), supervised by the Israeli Ministry of Labor.
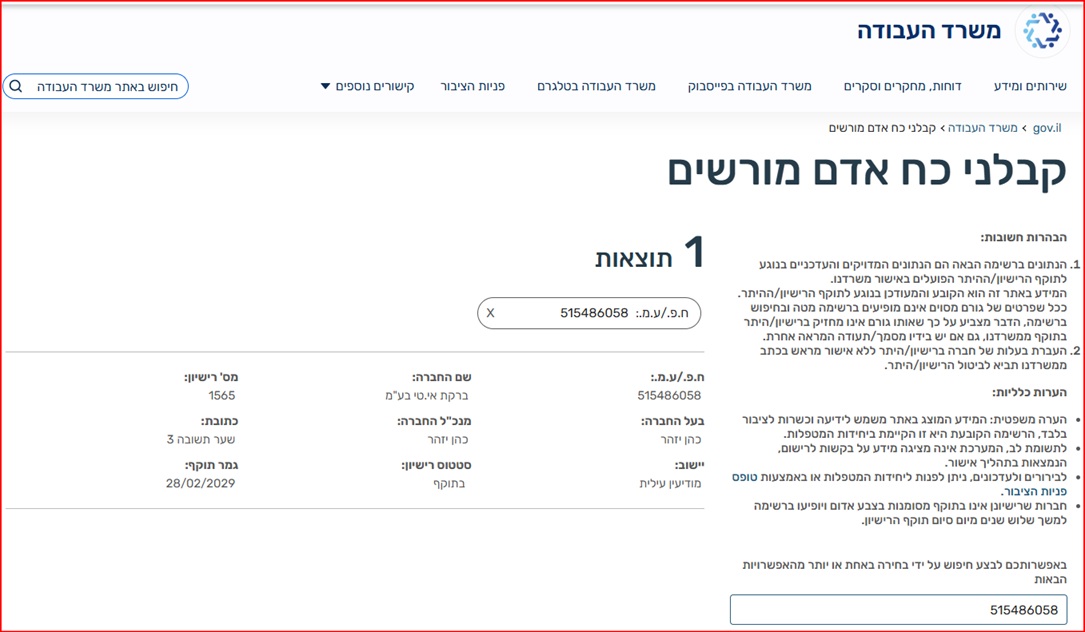 Verify the license on the Ministry of Labor website
Full details · Manpower contractor license page →