خيارات الأسهم وفق المادة 102 في إسرائيل
الدليل العام للمادة 102: المسارات والأمين وفترة الاحتفاظ.
اقرأ المزيدنستخدم ملفات الكوكي الضرورية لتشغيل الموقع. وبموافقتك نستخدم أيضاً ملفات كوكي للقياس والإعلان من Google وMicrosoft، لفهم كيفية استخدام الموقع وتحسينه وقياس إعلاناتنا. لا نبيع بياناتك أبداً.
يمكنك تغيير اختيارك في أي وقت عبر رابط «إعدادات الكوكي» أسفل كل صفحة.
سجّل الدخول إلى حسابك، أو أنشئ حسابًا خلال دقيقة.
اختر ما يناسبك · نحن هنا من أجلك.
كل شيء عن NETO · بشفافية وإتاحة
اختر وقتًا مناسبًا · سنؤكد عبر الهاتف/البريد الإلكتروني
توظّف عاملًا إسرائيليًا عبر EOR وتريد منحه خيارات أسهم؟ يمكنك ذلك. وبموجب المادة 102؟ لا، عندما لا يكون EOR مرتبطًا بشركتك. إليك السبب، وما الذي ينطبق بدلًا منها، وكيف تختار بين شركتك الإسرائيلية الخاصة وEOR وEOR الآن مع شركتك الخاصة لاحقًا.
الجواب المختصر: يمكن للموظف المعيَّن عبر EOR أن يحصل على خيارات أسهم أو وحدات RSU في شركتك. لكن ليس بموجب المادة 102 عندما لا يكون EOR مرتبطًا بشركتك. فالمادة 102 تنطبق فقط على أسهم «شركة مشغِّلة»: صاحب العمل نفسه، أو شركة تسيطر عليه أو يسيطر عليها، أو شركة شقيقة. وعندما يكون صاحب العمل EOR لا تربطه بك علاقة سيطرة، فإن شركتك لا تستوفي هذا التعريف. لذلك تعامل سلطة الضرائب الإسرائيلية (ITA) هذه الخيارات في الغالب على أنها خاضعة للضريبة وفق المادة 3(i).
ما يعنيه ذلك عمليًا: يدفع الموظف الضريبة في الغالب عند التنفيذ، كدخل عادي بمعدلاته الهامشية، وليس بنسبة 25% المطبَّقة على الأرباح الرأسمالية. وعندما تكون NETO صاحب العمل الرسمي، فإنها تُدرج هذا الدخل في قسيمة الراتب وتقتطع الضريبة وفق المادة 3(i) والقانون المعمول به، استنادًا إلى بيانات من مدير خطتكم. وإذا أردت المادة 102، فأنت بحاجة إلى شركة إسرائيلية خاصة بك توظّف العاملين مباشرة، أو إلى فرع يعتمده مدير سلطة الضرائب الإسرائيلية. ويمكنك أيضًا أن تبدأ عبر EOR ثم تنتقل إلى كيانك الخاص مع نموّ الفريق.
لماذا تمنح الشركات تعويضات بالأسهم، على لسان سلطة الضرائب الإسرائيلية:
تكمن خصوصية التعويض بالأسهم في أنه يشجّع المستفيد على بذل جهد أكبر في عمله، ويؤدي في الوقت نفسه إلى تحسين أداء الشركة وتعظيم أرباحها، وذلك من خلال مواءمة مصالح المستفيد (الارتباط) مع مصالح المساهمين في الشركة (مخاطرة وفرصة مشتركتان)، وخلق شعور بالانتماء وشراكة مثمرة طويلة الأمد بين الموظف ومصدر رزقه. لذلك يُطلق على التعويض بالأسهم أحيانًا اسم «الأصفاد الذهبية».
سلطة الضرائب الإسرائيلية، التعميم المهني 1/2024، 9 ديسمبر 2024 (بالعبرية، PDF)، ترجمتنا
بعبارة بسيطة: تتيح الأسهم للشركة مكافأة الموظفين والاحتفاظ بهم وربطهم بنجاحها دون أن تدفع نقدًا الآن. ولهذا من المهم اختيار المسار الضريبي الصحيح.
المادة 102 من مرسوم ضريبة الدخل الإسرائيلي نظام إعفاء ضريبي. وفي مسار الأرباح الرأسمالية يُفرض على الربح الرأسمالي من الأسهم ضريبة بنسبة 25%، بشرط أن يحتفظ بها أمين لمدة 24 شهرًا على الأقل من تاريخ التخصيص (المادة 102(b)(2)، بالعبرية).
لكن الإعفاء لا ينطبق إلا عندما تكون الأسهم مملوكة لـ«شركة مشغِّلة». ويعرّفها القانون بثلاث صيغ فقط (المادة 102(a)، بالعبرية):
عندما توظّف عبر EOR، يكون صاحب العمل في إسرائيل هو EOR. وتسير قواعد ضريبة الدخل في الاتجاه نفسه: «صاحب العمل» هو الشركة التي يعمل فيها مباشرةً الموظف الذي يتلقى الأسهم (القاعدة 1 من قواعد ضريبة الدخل (التسهيلات الضريبية عند تخصيص الأسهم للعاملين)، 2003، بالعبرية). ولا توجد علاقة سيطرة بين شركتك وEOR. لذلك فإن شركتك ليست «شركة مشغِّلة»، ولا تستوفي أسهمها في الغالب شروط المادة 102. ولا يغيّر ذلك اعتماد خطة أو تعيين أمين، لأن هوية الشركة المانحة هي الشرط الأوّلي.

سلطة الضرائب الإسرائيلية قالت ذلك صراحةً. التعميم المهني لسلطة الضرائب 9/2025 (11 نوفمبر 2025)، البند 1.5: الدخل الناتج عن تنفيذ خيار على أسهم شركة ليست «شركة مشغِّلة» يخضع للضريبة وفق نظام المادة 3(i)، ولا تنطبق عليه المادة 102. التعميم كاملًا (بالعبرية، PDF)
وفي التعميم المهني لسلطة الضرائب 1/2024 (9 ديسمبر 2024)، البند 7.4: التعويض بالأسهم الممنوح من شركة ليست «شركة مشغِّلة» يخضع للجزء «ب» من المرسوم فقط (أي للضريبة العادية، لا وفق المادة 102)، ويُوسَم الجواب بـ«لا» عن هذا السؤال في استبيان الخطة بـ«علامة تحذير حمراء». التعميم كاملًا (بالعبرية، PDF)
لم نعثر في بحثنا في قواعد البيانات العامة على أي قرار ضريبي منشور يتيح تطبيق المادة 102 على موظفين لدى صاحب عمل لا صلة له بالشركة المانحة (حتى 19 نوفمبر 2026).
| من يوظّف العامل في إسرائيل | هل المادة 102 ممكنة؟ | ما الذي ينطبق | ما المطلوب |
|---|---|---|---|
| شركتك التابعة الإسرائيلية | نعم | المادة 102، وعادةً مسار الأرباح الرأسمالية مع أمين | أمين معتمَد، وخطة تُودَع قبل 30 يومًا على الأقل من تاريخ التخصيص (القاعدة 4(a)، بالعبرية) |
| الشركة الأجنبية نفسها، عبر فرع أو منشأة دائمة في إسرائيل | نعم، بموافقة مدير سلطة الضرائب | المادة 102 | طلب عبر المسار الأخضر (النموذج 952، بالعبرية). وقد يترتب عليه تعرّض لضريبة الشركات الإسرائيلية؛ استشر مستشارًا ضريبيًا |
| EOR لا صلة له بك، مثل NETO | لا | المادة 3(i): ضريبة عند التنفيذ، كدخل عادي | اقتطاع الضريبة والإبلاغ عنها عبر كشف رواتب EOR |
| مستقل (فريلانسر)، وليس موظفًا | لا. المادة 102 تشمل الموظفين فقط | المادة 3(i) | ضريبة عند التنفيذ، كدخل بموجب المادة 2(1) أو 2(2) (التعميم 1/2024، البند 2.1.1، بالعبرية) |
المادة 3(i) ليست عقوبة. إنها ببساطة المسار العادي. ما زال الموظف يتلقى خيارات حقيقية في شركتك، وتُدفع الضريبة لاحقًا عند التنفيذ. والفرق عن المادة 102 هو معدل الضريبة واللحظة التي يُحدَّد فيها.

في بعض الحالات قد يختلف التصنيف، مثلًا دخل تجاري بدلًا من دخل عمل. ويؤثر ذلك أساسًا في التأمين الوطني وفي واجبات الاقتطاع من المنبع. استشر مستشارًا ضريبيًا.
تبدأ كل بطاقة بافتراض شائع لدى أصحاب العمل. اقلبها لترى ما يقوله القانون وسلطة الضرائب الإسرائيلية فعلًا، مع المصدر.
يمكن لـEOR أن يودِع خطة وفق المادة 102 لخيارات أسهم شركتنا.
لا تنطبق المادة 102 إلا على أسهم «شركة مشغِّلة»: صاحب العمل نفسه، أو شركة ترتبط به بعلاقة سيطرة، أو شركة شقيقة. وEOR غير المرتبط بك لا يجعل شركتك شركةً مشغِّلة، ولذلك تخضع الخيارات للضريبة بموجب المادة 3(i).
المصدر: التعميم المهني لسلطة الضرائب 9/2025، البند 1.5 (بالعبرية، PDF)
تعيين أمين وإيداع خطة يحلّان المشكلة.
لا. فهوية الشركة المانحة هي الشرط الأساسي. واعتماد خطة أو تعيين أمين لا يحوّل شركتك إلى شركة مشغِّلة.
الموظفون المعيَّنون عبر EOR لا يمكنهم الحصول على خيارات أسهم إطلاقًا.
بل يمكنهم. فشركتك تمنح خيارات أو وحدات RSU حقيقية بموجب خطتها المعتادة للأسهم. وتخضع في الغالب للضريبة بموجب المادة 3(i)، عند التنفيذ.
بموجب المادة 3(i)، يدفع الموظف الضريبة في يوم منح الخيارات.
في الخيار غير القابل للتداول، لا توجد في الغالب ضريبة عند المنح. تُؤجَّل الضريبة إلى التنفيذ، وعندها تُفرض الضريبة على المنفعة كدخل عمل وفق المعدلات الحدّية للموظف.
المصدر: التعميم المهني لسلطة الضرائب 9/2025، البند 2.3 (بالعبرية، PDF)
رخصة مقاول القوى العاملة تجعل EOR أمينًا بموجب المادة 102.
الأمين شخص يعتمده مقدّر الضريبة في سلطة الضرائب أمينًا، وغالبًا ما يكون محاميًا أو محاسبًا. ورخصة مقاول القوى العاملة لا تمنح صفة الأمين، وNETO لا تعمل بصفة أمين.
إذا بدأت عبر EOR، تُغلَق أمامك المادة 102 نهائيًا.
يمكنك الانتقال لاحقًا إلى شركة تابعة إسرائيلية خاصة بك. وعندما توظّف الفريق، يمكن إيداع خطة وفق المادة 102 قبل 30 يومًا على الأقل من التخصيصات الجديدة. أما المنح الصادرة في فترة EOR فتبقى في الغالب خاضعة للمادة 3(i).
المصدر: القاعدة 4(a) (بالعبرية) · دليل: الانتقال من EOR إلى شركة تابعة
لا يوجد جواب واحد صحيح. فالأمر يعتمد على حجم الفريق، ومدى مركزية الأسهم في عرضك، وسرعة حاجتك إلى البدء.
| المسار | متى يناسب | ما المطلوب | المزايا | العيوب |
|---|---|---|---|---|
| أ. EOR عبر NETO، والأسهم وفق 3(i) | لا كيان إسرائيلي، وفريق صغير، وبداية سريعة، والأسهم جزء من الحزمة لكنها ليست جوهرها | اتفاق مع NETO، وخطة الأسهم المعتادة لديك، وتمرير بيانات التنفيذ إلى كشف الرواتب | البدء دون فتح شركة. العامل موظف بأجر منذ اليوم الأول، بكامل حقوقه القانونية. والرواتب والاقتطاع من المنبع لدى صاحب عمل مرخَّص | لا مسار أرباح رأسمالية بنسبة 25%. ضريبة عند التنفيذ بالمعدلات الهامشية، وفي الغالب اشتراكات التأمين الوطني أيضًا |
| ب. شركة تابعة إسرائيلية وخطة أمين وفق المادة 102 | فريق كبير أو دائم، والأسهم جزء مركزي من عرضك للمرشحين | التأسيس، والتسجيل بصفة صاحب عمل، والرواتب والمحاسبة، وأمين معتمَد، وخطة تُودَع قبل 30 يومًا من التخصيص. وتُعدّ الخطة معتمَدة إذا لم يردّ مقدّر الضريبة خلال 90 يومًا (القاعدة 2(c)، بالعبرية)، ما لم توقف «علامة تحذير حمراء» الساعة (التعميم 1/2024، البند 4.9، بالعبرية) | يخضع الربح الرأسمالي للموظف لضريبة 25%، إذا احتفظ الأمين بالأسهم 24 شهرًا من التخصيص | يستغرق الإعداد وقتًا، إضافةً إلى الإدارة المستمرة. لا تنطبق المادة 102 على تخصيص يتم قبل مرور 30 يومًا على إيداع الخطة |
| ج. البدء مع NETO ثم الانتقال إلى كيانك الخاص لاحقًا | تحتاج إلى التوظيف الآن، لكنك تخطط لفريق متنامٍ ووجود دائم في إسرائيل | حدّد الاتجاه مبكرًا وأسّس الشركة بالتوازي. وعندما تصبح جاهزة تصير هي صاحب العمل، وتُودَع خطة وفق المادة 102 قبل التخصيصات التالية | لا يضيع وقت التوظيف. وتنتقل إلى كيانك الخاص عندما يصبح ذلك مجديًا، وتدعم NETO انتقال الموظفين | تبقى المنح الصادرة في فترة EOR في الغالب خاضعة للمادة 3(i). أما إمكانية نقلها لاحقًا إلى المادة 102 فمسألة مفتوحة؛ استشر مستشارًا ضريبيًا |
| د. مكافأة نقدية أو وحدات وهمية (phantom units) (مدفوعات نقدية مرتبطة بقيمة السهم) | الأسهم ليست محورية، أو تريد آلية بسيطة | خطة مكافآت تُدفع كراتب عبر كشف الرواتب | بسيطة وشفافة. لا أمين ولا خطة تُودَع | تُفرض عليها ضريبة الراتب. لا ملكية حقيقية في الشركة. وتكلفة نقدية على الشركة |
وهناك مسار خامس أقل شيوعًا: أن توظّف الشركة الأجنبية مباشرةً عبر فرع أو منشأة دائمة في إسرائيل، بموافقة مدير سلطة الضرائب (المسار الأخضر، النموذج 952، بالعبرية). ويتطلب ذلك أن تكون الشركة الأجنبية نفسها صاحب العمل للعاملين، وقد يترتب عليه تعرّض لضريبة الشركات الإسرائيلية. وهو لا يناسب هيكل EOR.
تريد المقارنة الأوسع بين EOR والشركة التابعة، بعيدًا عن الأسهم؟ اقرأ EOR أم فتح شركة تابعة في إسرائيل: مقارنة شاملة.
لست متأكدًا مما يناسبك؟ أجب عن ست أسئلة واحصل على توصية معلَّلة.
انتقل إلى أداة القرارأجب عن ست أسئلة حول شركتك وفريقك في إسرائيل ودور الأسهم في عرضك. ستحصل على توصية معلَّلة وترى ما يعنيه كل مسار لأسهمك.
يمكن لشركة أجنبية توظّف في إسرائيل عبر EOR أن تمنح خيارات أسهم، وستخضع في الغالب للمادة 3(i). وإذا أردت المادة 102، فأنت بحاجة إلى شركة إسرائيلية توظّف العاملين مباشرة. وعندما يكون الفريق صغيرًا وتحتاج إلى البدء بسرعة، يناسبك EOR عادةً. وعندما يكون الفريق كبيرًا ودائمًا والأسهم محورية، فكّر في كيانك الخاص. ويمكنك أيضًا أن تبدأ عبر EOR وتنتقل لاحقًا.
أجبت عن جميع الأسئلة. توصيتك أدناه.
تعتمد التوصية على قواعد عملية خاصة بنا، وليس على حدود يقرّرها القانون.
تقدّم الأداة توصية عامة مبنية على إجاباتك. وهي ليست استشارة قانونية أو ضريبية، ولا تأخذ في الاعتبار ضرائبك في الخارج. وللحصول على رأي في خطة محددة، استشر مستشارًا ضريبيًا إسرائيليًا.
نفضّل أن تختار الأنسب لك. وأحيانًا يعني ذلك التوظيف عبرنا، وأحيانًا فتح شركتك الخاصة.
صادرة عن وزارة العمل الإسرائيلية، وسارية حتى 28 فبراير 2029. يمكنك التحقق منها بنفسك في السجل الحكومي.
تحقّق من سجل gov.il (بالعبرية)ضمان بنكي مودَع لدى وزارة العمل الإسرائيلية.
كل من يعمل عبر NETO يُسجَّل موظفًا بأجر منذ اليوم الأول: قسيمة راتب، وتأمين وطني بصفة موظف، وحقوق قانونية تشمل المعاش التقاعدي والإجازة السنوية والإجازة المرضية ومكافأة نهاية الخدمة.
عمل عبر NETO أكثر من 110,000 عامل وأكثر من 8,000 صاحب عمل.
عمولة NETO هي 5% من مبلغ الفاتورة قبل ضريبة القيمة المضافة، وتُحتسب من الفاتورة التي يدفعها العميل.
مفيد أن تعرف: يضع قانون تشغيل العاملين عن طريق مقاولي القوى العاملة الإسرائيلي (بالعبرية) قواعد للتعاقدات الطويلة عبر مقاول قوى عاملة لدى العميل نفسه (المادة 12A)، مع استثناء للوظائف الحاسوبية (المادة 13A). سنشرح لك مسبقًا كيف تنطبق عليك. ورخصة القوى العاملة تصريح بالتشغيل؛ وهي لا تجعل NETO أمينًا وفق المادة 102.
للمزيد من القراءة: Employer of Record في إسرائيل · رخصة مقاول القوى العاملة · الرواتب في إسرائيل للشركات الأجنبية
هذه مصادر إسرائيلية رسمية، وهي منشورة بالعبرية.
النص الملزِم هو النسخة الرسمية المنشورة في الجريدة الرسمية الإسرائيلية وعن سلطة الضرائب الإسرائيلية.
الدليل العام للمادة 102: المسارات والأمين وفترة الاحتفاظ.
اقرأ المزيدالمقارنة الشاملة بين التوظيف عبر EOR وإدارة شركتك الإسرائيلية الخاصة.
اقرأ المزيدكيف توظّف شركة في الخارج أشخاصًا في إسرائيل عبر NETO.
اقرأ المزيديمكن للموظف المعيَّن عبر EOR أن يحصل على خيارات في شركتك، وستخضع في الغالب للمادة 3(i)، عند التنفيذ. وتتطلب المادة 102 شركة إسرائيلية توظّف العاملين، أو فرعًا معتمَدًا. وعندما يكون الفريق صغيرًا وتحتاج إلى البدء بسرعة، يكون EOR، عبر NETO مثلًا، مناسبًا عادةً. وعندما ينمو الفريق وتصبح الأسهم محورية، فكّر في كيانك الخاص؛ ويمكنك أن تبدأ مع NETO وتنتقل لاحقًا.
سنرشدك عبر الهيكل ونقول لك بصراحة هل يناسبك EOR الآن أم أن عليك فتح شركة.
 يك
كل الأقسام، مرتّبة حسب الموضوع. تصفّح الهيكل الكامل أو انتقل مباشرة.
Adjust the site to your needs
يمكنك هنا طلب الاطلاع على البيانات التي نحتفظ بها عنك أو تصحيحها أو حذفها، أو سحب موافقة قدمتها، أو التوقف عن تلقي رسائلنا وتنبيهاتنا. نرد خلال 30 يوماً، ونعالج طلبات الإزالة خلال 7 أيام عمل. سياسة الخصوصية
Barkat I.T Ltd · trading as NETO · is a licensed manpower company (license 1565), supervised by the Israeli Ministry of Labor.
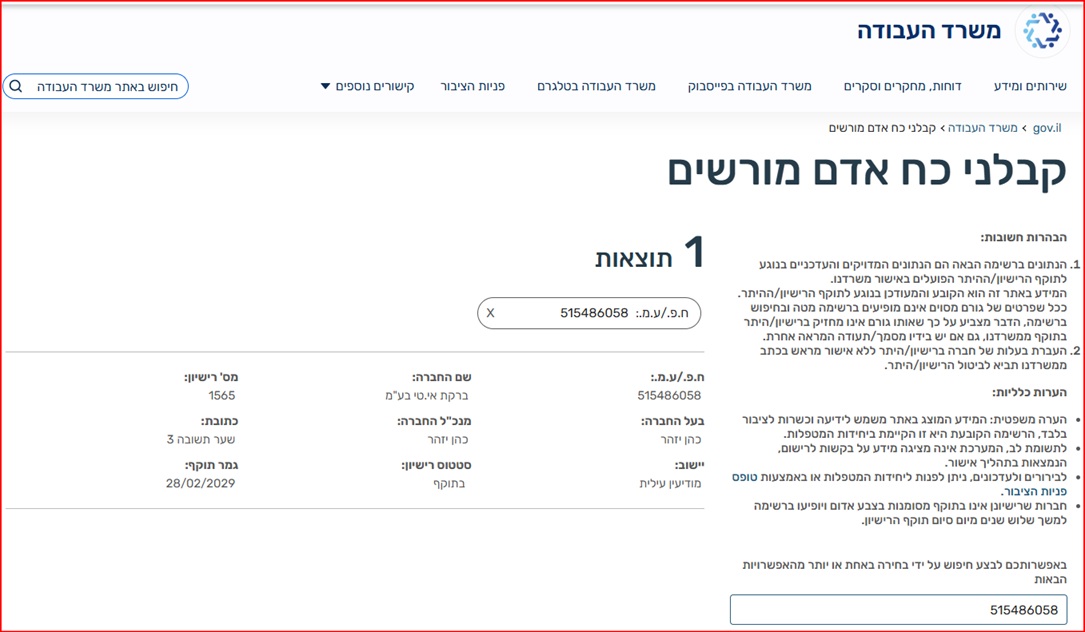 Verify the license on the Ministry of Labor website
Full details · Manpower contractor license page →