Stock-options de l'article 102 en Israël
Le guide général de l'article 102 : les voies, le fiduciaire et la période de détention.
En savoir plusNous utilisons des cookies essentiels au fonctionnement du site. Avec votre accord, nous utilisons aussi des cookies de mesure et de publicité de Google et Microsoft pour comprendre l'utilisation du site, l'améliorer et mesurer l'efficacité de nos annonces. Nous ne vendons jamais vos données.
Vous pouvez modifier votre choix à tout moment via « Paramètres des cookies » en bas de chaque page.
Connectez-vous à votre compte, ou inscrivez-vous en une minute.
Choisissez ce qui vous convient · nous sommes là.
Tout sur NETO · transparent et disponible
Choisissez un créneau · nous confirmerons par téléphone/e-mail
Vous recrutez un salarié en Israël via un EOR et vous voulez lui octroyer des stock-options ? C'est possible. Au titre de l'article 102 ? Non, lorsque l'EOR n'est pas lié à votre entreprise. Voici pourquoi, ce qui s'applique à la place, et comment choisir entre votre propre entité israélienne, un EOR, ou un EOR dès maintenant puis votre propre entité plus tard.
La réponse courte : un salarié recruté via un EOR peut recevoir des stock-options ou des RSU de votre entreprise. Mais pas au titre de l'article 102 lorsque l'EOR n'est pas lié à votre entreprise. L'article 102 ne s'applique qu'aux actions d'une « société employeuse » : l'employeur lui-même, une société qui le contrôle ou qu'il contrôle, ou une société sœur. Lorsque l'employeur est un EOR sans lien de contrôle avec vous, votre entreprise ne répond pas à cette définition. L'administration fiscale israélienne (ITA) considère donc que ces options sont en principe imposées au titre de l'article 3(i).
Ce que cela signifie en pratique : le salarié paie en principe l'impôt à l'exercice, comme revenu ordinaire à ses taux marginaux, et non au taux de 25 % des plus-values. Lorsque NETO est l'employeur officiel, elle intègre ce revenu au bulletin de paie et retient l'impôt au titre de l'article 3(i) et du droit applicable, sur la base des données de l'administrateur de votre plan. Si vous voulez l'article 102, il vous faut votre propre société israélienne qui emploie directement les salariés, ou une succursale agréée par le directeur de l'administration fiscale israélienne. Vous pouvez aussi commencer via un EOR et passer à votre propre entité à mesure que l'équipe grandit.
Pourquoi les entreprises octroient des actions, selon les termes de l'administration fiscale israélienne :
La particularité de la rémunération en actions est qu'elle incite le bénéficiaire à redoubler d'efforts dans son travail et, dans le même temps, améliore les performances de l'entreprise et maximise ses bénéfices. Elle y parvient en alignant les intérêts du bénéficiaire (le lien) sur ceux des actionnaires de l'entreprise (risque et chance partagés), et en créant un sentiment d'appartenance et un partenariat fructueux à long terme entre le salarié et le lieu qui lui assure son gagne-pain. C'est pourquoi la rémunération en actions est parfois appelée « menottes dorées ».
En termes simples : les actions permettent à une entreprise de récompenser et de fidéliser ses salariés et de les associer à sa réussite sans payer en numéraire aujourd'hui. C'est pourquoi il est important de bien choisir la voie fiscale.
L'article 102 de l'ordonnance israélienne sur l'impôt sur le revenu est un régime d'allègement fiscal. Sur sa voie plus-values, la plus-value sur les actions est imposée à 25 %, à condition qu'un fiduciaire (trustee) les détienne pendant au moins 24 mois à compter de la date d'attribution (art. 102(b)(2), en hébreu).
Mais l'allègement ne s'applique que lorsque les actions appartiennent à une « société employeuse ». La loi la définit de trois manières seulement (art. 102(a), en hébreu) :
Quand vous recrutez via un EOR, l'employeur en Israël est l'EOR. Le règlement d'application de l'impôt sur le revenu va dans le même sens : l'« employeur » est la société dans laquelle le salarié qui reçoit les actions est directement employé (règle 1 des Règles de l'impôt sur le revenu (avantages fiscaux lors de l'attribution d'actions aux salariés), 2003, en hébreu). Il n'existe aucun lien de contrôle entre votre entreprise et l'EOR. Votre entreprise n'est donc pas une « société employeuse », et ses actions ne relèvent en principe pas de l'article 102. L'agrément d'un plan ou la nomination d'un fiduciaire n'y change rien, car l'identité de la société qui octroie est la condition préalable.

L'administration fiscale israélienne l'a dit explicitement. Circulaire professionnelle de l'ITA 9/2025 (11 novembre 2025), par. 1.5 : le revenu tiré de l'exercice d'une option sur des actions d'une société qui n'est pas une société employeuse est imposé selon le régime de l'article 3(i), et l'article 102 ne s'y applique pas. Circulaire complète (en hébreu, PDF)
Et dans la circulaire professionnelle de l'ITA 1/2024 (9 décembre 2024), par. 7.4 : la rémunération en actions octroyée par une société qui n'est pas une société employeuse relève de la seule partie B de l'ordonnance (c'est-à-dire de l'imposition ordinaire, et non de l'article 102), et une réponse « non » à cette question du questionnaire du plan est signalée par un « drapeau rouge ». Circulaire complète (en hébreu, PDF)
Notre recherche dans les bases de données publiques n'a trouvé aucune décision fiscale publiée autorisant l'article 102 pour les salariés d'un employeur sans lien avec la société qui octroie (au 19 novembre 2026).
| Qui emploie le salarié en Israël | Article 102 possible ? | Ce qui s'applique | Ce qu'il faut |
|---|---|---|---|
| Votre filiale israélienne | Oui | Article 102, en général la voie plus-values avec un fiduciaire | Un fiduciaire agréé, et un plan déposé au moins 30 jours avant l'attribution (règle 4(a), en hébreu) |
| La société étrangère elle-même, via une succursale ou un établissement stable en Israël | Oui, avec l'agrément du directeur de l'ITA | Article 102 | Une demande par la voie verte (formulaire 952, en hébreu). Elle peut créer une exposition à l'impôt israélien sur les sociétés ; consultez un conseiller fiscal |
| Un EOR sans lien avec vous, comme NETO | Non | Article 3(i) : impôt à l'exercice, comme revenu ordinaire | Retenue à la source et déclaration via la paie de l'EOR |
| Un freelance, et non un salarié | Non. L'article 102 ne couvre que les salariés | Article 3(i) | Impôt à l'exercice, comme revenu au titre du par. 2(1) ou 2(2) (circulaire 1/2024, par. 2.1.1, en hébreu) |
L'article 3(i) n'est pas une sanction. C'est simplement la voie ordinaire. Le salarié reçoit bien de vraies options de votre entreprise, et l'impôt est payé plus tard, à l'exercice. La différence avec l'article 102 tient au taux d'imposition et au moment où il est fixé.

Dans certains cas, la qualification peut différer, par exemple un revenu d'entreprise plutôt qu'un revenu salarial. Cela touche surtout la sécurité sociale et les obligations de retenue à la source. Consultez un conseiller fiscal.
Chaque carte part d'une idée que les employeurs tiennent souvent pour acquise. Retournez-la pour voir ce que disent réellement la loi et l'administration fiscale israélienne, avec la source.
Un EOR peut déposer un plan de l'article 102 pour les options de notre société.
L'article 102 ne s'applique qu'aux actions d'une « société employeuse » : l'employeur lui-même, une société qui lui est liée par le contrôle, ou une société sœur. Un EOR sans lien avec vous ne fait pas de votre entreprise une société employeuse : les options sont donc imposées au titre de l'article 3(i).
Source : circulaire professionnelle de l'ITA 9/2025, par. 1.5 (en hébreu, PDF)
Nommer un fiduciaire et déposer un plan règle le problème.
Non. L'identité de la société qui octroie est la condition préalable. L'approbation d'un plan ou la nomination d'un fiduciaire ne fait pas de votre entreprise une société employeuse.
Source : Ordonnance sur l'impôt sur le revenu, art. 102(a) (en hébreu)
Les salariés recrutés via un EOR ne peuvent pas du tout recevoir d'options.
Si, ils le peuvent. Votre entreprise octroie de vraies options ou RSU dans le cadre de son plan habituel. Elles sont en principe imposées au titre de l'article 3(i), à l'exercice.
Source : Ordonnance sur l'impôt sur le revenu, art. 3(i) (en hébreu)
Au titre de l'article 3(i), le salarié paie l'impôt le jour où les options lui sont octroyées.
Pour une option non négociable, il n'y a en principe pas d'impôt à l'octroi. L'impôt est différé jusqu'à l'exercice, et l'avantage est alors imposé comme revenu salarial, aux taux marginaux du salarié.
Source : circulaire professionnelle de l'ITA 9/2025, par. 2.3 (en hébreu, PDF)
Une licence de prestataire de main-d'œuvre fait de l'EOR un fiduciaire au sens de l'article 102.
Un fiduciaire est une personne agréée comme fiduciaire par l'inspecteur des impôts de l'ITA, en général un avocat ou un expert-comptable. Une licence de prestataire de main-d'œuvre ne confère pas la qualité de fiduciaire, et NETO n'agit pas comme fiduciaire.
Source : règle 3 des Règles de l'impôt sur le revenu, 2003 (en hébreu)
Si vous commencez avec un EOR, l'article 102 vous est fermé pour de bon.
Vous pouvez passer plus tard à votre propre filiale israélienne. Dès qu'elle emploie l'équipe, un plan de l'article 102 peut être déposé au moins 30 jours avant les nouvelles attributions. Les octrois de la période EOR restent en principe sous l'article 3(i).
Source : règle 4(a) (en hébreu) · Guide : passer d'un EOR à une filiale
Il n'existe pas de réponse unique. Cela dépend de la taille de l'équipe, de la place des actions dans votre offre et de la rapidité avec laquelle vous devez démarrer.
| Voie | Quand elle convient | Ce qu'il faut | Avantages | Inconvénients |
|---|---|---|---|---|
| A. EOR via NETO, actions au titre de l'article 3(i) | Pas d'entité israélienne, une petite équipe, un démarrage rapide, et des actions qui font partie du package sans en être le cœur | Un contrat avec NETO, votre plan d'actionnariat habituel, et la transmission des données d'exercice à la paie | Démarrer sans ouvrir de société. Le salarié est salarié dès le premier jour, avec tous ses droits légaux. La paie et la retenue à la source relèvent d'un employeur licencié | Pas de voie plus-values à 25 %. Impôt à l'exercice aux taux marginaux, et en général des cotisations de sécurité sociale en plus |
| B. Filiale israélienne et plan avec fiduciaire de l'article 102 | Une équipe importante ou durable, et des actions au cœur de votre offre aux candidats | Constitution de la société, immatriculation comme employeur, paie et comptabilité, un fiduciaire agréé, et un plan déposé 30 jours avant l'attribution. Le plan est réputé approuvé si l'inspecteur des impôts de l'ITA ne répond pas dans un délai de 90 jours (règle 2(c), en hébreu), sauf si un « drapeau rouge » arrête le décompte (circulaire 1/2024, par. 4.9, en hébreu) | La plus-value du salarié est imposée à 25 %, si le fiduciaire détient les actions pendant 24 mois à compter de l'attribution | La mise en place prend du temps, et la gestion se poursuit ensuite. Pas d'article 102 pour une attribution effectuée moins de 30 jours après le dépôt du plan |
| C. Commencer avec NETO, passer plus tard à votre propre entité | Vous devez recruter maintenant, mais vous prévoyez une équipe qui grandit et une présence durable en Israël | Fixez tôt la direction et créez la société en parallèle. Quand elle est prête, elle devient l'employeur, et un plan de l'article 102 est déposé avant les attributions suivantes | Aucun temps de recrutement perdu. Vous passez à votre propre entité quand cela devient rentable, et NETO accompagne le transfert des salariés | Les octrois de la période EOR restent en principe sous l'article 3(i). La possibilité de les basculer plus tard vers l'article 102 est une question ouverte ; consultez un conseiller fiscal |
| D. Prime en numéraire ou unités fantômes (phantom units) (paiements en numéraire indexés sur la valeur des actions) | Les actions ne sont pas centrales, ou vous voulez un mécanisme simple | Un plan de primes versé comme salaire via la paie | Simple et transparent. Pas de fiduciaire et pas de plan à déposer | Imposé comme salaire. Pas de véritable détention du capital de l'entreprise. Un coût en numéraire pour l'entreprise |
Il existe aussi une cinquième voie, moins courante : la société étrangère emploie directement via une succursale ou un établissement stable en Israël, avec l'agrément du directeur de l'ITA (voie verte, formulaire 952, en hébreu). Cela suppose que la société étrangère soit elle-même l'employeur des salariés, et peut créer une exposition à l'impôt israélien sur les sociétés. Elle ne convient pas à une structure EOR.
Vous voulez la comparaison plus large entre EOR et filiale, au-delà des actions ? Lisez EOR ou ouverture d'une filiale en Israël : comparaison complète.
Vous ne savez pas ce qui vous convient ? Répondez à six questions et obtenez une recommandation argumentée.
Aller à l'outil de décisionRépondez à six questions sur votre entreprise, votre équipe en Israël et la place des actions dans votre offre. Vous obtiendrez une recommandation argumentée et verrez ce que chaque voie signifie pour vos actions.
Une entreprise étrangère qui recrute en Israël via un EOR peut octroyer des options, et elles seront en principe imposées au titre de l'article 3(i). Si vous voulez l'article 102, il vous faut une société israélienne qui emploie directement les salariés. Quand l'équipe est petite et que vous devez démarrer vite, un EOR convient en général. Quand l'équipe est importante et durable et que les actions sont centrales, envisagez votre propre entité. Vous pouvez aussi commencer avec un EOR et passer à votre propre entité plus tard.
Vous avez répondu à toutes les questions. Votre recommandation figure ci-dessous.
La recommandation repose sur nos propres règles empiriques, et non sur des seuils fixés par la loi.
L'outil donne une recommandation générale fondée sur vos réponses. Ce n'est pas un conseil juridique ou fiscal, et il ne tient pas compte de vos impôts à l'étranger. Pour un plan précis, consultez un conseiller fiscal israélien.
Nous préférons que vous fassiez le bon choix. Parfois, cela veut dire recruter via nous, et parfois ouvrir votre propre société.
Délivrée par le ministère du Travail israélien, valable jusqu'au 28 février 2029. Vous pouvez la vérifier vous-même dans le registre officiel.
Vérifier dans le registre gov.il (en hébreu)Une garantie bancaire est déposée auprès du ministère du Travail israélien.
Toute personne qui travaille via NETO est enregistrée comme salariée dès le premier jour : bulletin de paie, sécurité sociale (Bituach Leumi) en tant que salarié, et droits légaux, dont la retraite, les congés, les congés maladie et l'indemnité de départ.
Plus de 110 000 travailleurs et plus de 8 000 employeurs ont travaillé via NETO.
La commission de NETO est de 5 % du montant de la facture hors TVA, et elle est calculée sur la facture que paie le client.
Bon à savoir : la loi israélienne sur l'emploi de travailleurs par des prestataires de main-d'œuvre (en hébreu) fixe des règles pour les missions longues via un prestataire de main-d'œuvre chez un même client (art. 12A), avec une exception pour les fonctions informatiques (art. 13A). Nous vous expliquerons d'emblée comment elles s'appliquent à votre cas. Une licence de prestataire de main-d'œuvre est une autorisation d'employer ; elle ne fait pas de NETO un fiduciaire de l'article 102.
Pour aller plus loin : Employer of Record en Israël · Licence de prestataire de main-d'œuvre · Paie en Israël pour les entreprises étrangères
Ce sont des sources officielles israéliennes, publiées en hébreu.
Seul fait foi le texte officiel publié au Journal officiel israélien et par l'administration fiscale israélienne.
Le guide général de l'article 102 : les voies, le fiduciaire et la période de détention.
En savoir plusLa comparaison complète entre le recrutement via un EOR et la gestion de votre propre société israélienne.
En savoir plusComment une entreprise à l'étranger emploie des personnes en Israël via NETO.
En savoir plusUn salarié recruté via un EOR peut recevoir des options de votre entreprise, et elles seront en principe imposées au titre de l'article 3(i), à l'exercice. L'article 102 exige une société israélienne qui emploie les salariés, ou une succursale agréée. Quand l'équipe est petite et que vous devez démarrer vite, un EOR, par exemple via NETO, convient en général. Quand l'équipe grandit et que les actions deviennent centrales, envisagez votre propre entité ; vous pouvez commencer avec NETO et passer plus tard.
Nous vous guidons sur la structure et vous disons franchement si un EOR vous convient dès maintenant ou si vous devriez ouvrir une société.
 YC
Toutes les sections, par thème. Parcourez la hiérarchie complète ou accédez directement.
Adjust the site to your needs
Vous pouvez ici demander à consulter les données que nous détenons sur vous, les corriger, les supprimer, retirer un consentement que vous avez donné ou ne plus recevoir nos e-mails et alertes. Nous répondons sous 30 jours, et traitons les demandes de retrait sous 7 jours ouvrés. Politique de confidentialité
Barkat I.T Ltd · trading as NETO · is a licensed manpower company (license 1565), supervised by the Israeli Ministry of Labor.
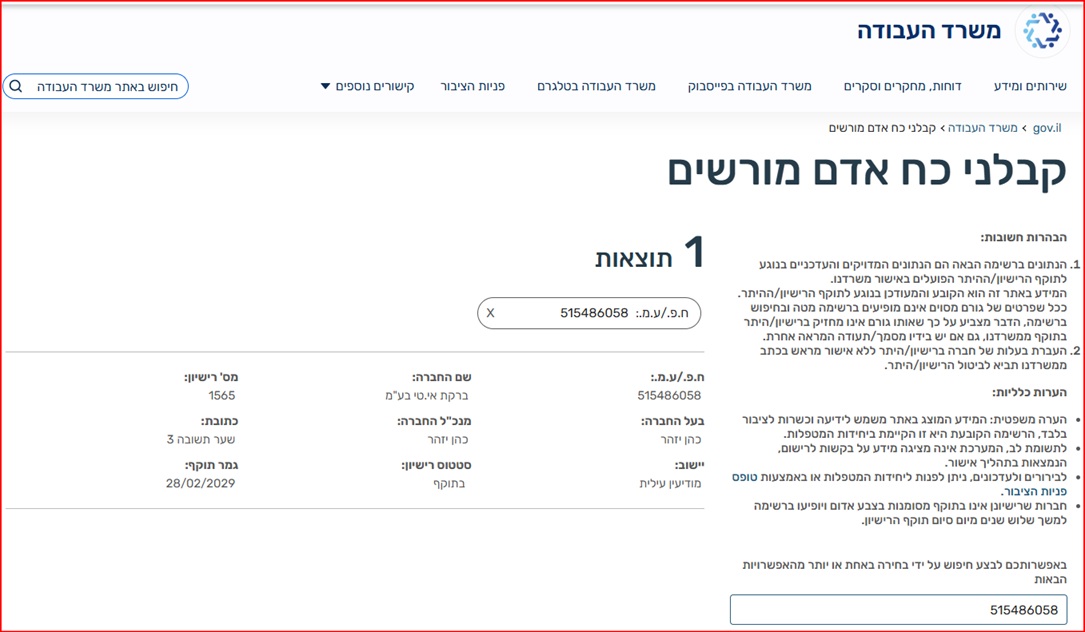 Verify the license on the Ministry of Labor website
Full details · Manpower contractor license page →