Опционы по статье 102 в Израиле
Общий гид по статье 102: маршруты, трасти и срок владения.
Читать далееМы используем необходимые файлы cookie для работы сайта. С вашего согласия мы также используем файлы cookie Google и Microsoft для аналитики и рекламы: чтобы понимать, как используется сайт, улучшать его и оценивать нашу рекламу. Мы никогда не продаём ваши данные.
Изменить выбор можно в любой момент по ссылке «Настройки cookie» внизу каждой страницы.
Войдите в свой аккаунт или зарегистрируйтесь за минуту.
Выберите удобный способ · мы всегда на связи.
Всё о NETO · прозрачно и доступно
Выберите удобное время · мы подтвердим по телефону/эл. почте
Нанимаете сотрудника в Израиле через EOR и хотите дать ему опционы на акции? Это возможно. По статье 102? Нет, если EOR не связан с вашей компанией. Ниже объясняем, почему так, что применяется вместо неё и как выбрать между собственной израильской компанией, EOR и EOR сейчас с собственной компанией позже.
Краткий ответ: сотрудник, нанятый через EOR, может получать опционы или RSU вашей компании. Но не по статье 102, если EOR не связан с вашей компанией. Статья 102 применяется только к акциям «компании-работодателя»: самого работодателя, компании, которая его контролирует или которую он контролирует, либо сестринской компании. Если работодателем является EOR, не связанный с вами отношениями контроля, ваша компания этому определению не соответствует. Поэтому Налоговое управление Израиля (ITA) считает, что такие опционы, как правило, облагаются налогом по статье 3(i).
Что это значит на практике: сотрудник, как правило, платит налог при исполнении опциона, как с обычного дохода по своим предельным ставкам, а не по ставке 25% на прирост капитала. Когда NETO является официальным работодателем, она включает этот доход в расчётный листок и удерживает налог по статье 3(i) и применимому законодательству на основании данных от администратора вашего плана. Если вам нужна статья 102, потребуется собственная израильская компания, которая напрямую нанимает работников, или филиал, одобренный директором Налогового управления Израиля. Можно также начать через EOR и перейти на собственную компанию по мере роста команды.
Зачем компании предоставляют акционерное вознаграждение, словами Налогового управления Израиля:
Особенность акционерного вознаграждения в том, что оно побуждает получателя прилагать больше усилий в работе и одновременно улучшает результаты компании и максимизирует её прибыль. Это достигается за счёт согласования интересов получателя (связи) с интересами акционеров компании (общие риски и шансы), а также за счёт формирования чувства принадлежности и плодотворного долгосрочного партнёрства между работником и местом, где он зарабатывает на жизнь. Поэтому акционерное вознаграждение иногда называют «золотыми наручниками».
Проще говоря: акции позволяют компании вознаграждать и удерживать сотрудников и связывать их со своим успехом, не выплачивая деньги сейчас. Поэтому важно правильно выбрать налоговый маршрут.
Статья 102 израильского Указа о подоходном налоге устанавливает льготный налоговый режим. По маршруту прироста капитала прирост капитала по акциям облагается налогом по ставке 25%, если трасти (доверительный управляющий) удерживает их не менее 24 месяцев с даты выделения (ст. 102(b)(2), на иврите).
Но льгота действует только тогда, когда акции принадлежат «компании-работодателю». Закон определяет её лишь тремя способами (ст. 102(a), на иврите):
Когда вы нанимаете через EOR, работодателем в Израиле является EOR. Правила подоходного налога указывают в ту же сторону: «работодатель» это компания, в которой напрямую работает сотрудник, получающий акции (правило 1 Правил подоходного налога (налоговые льготы при выделении акций работникам), 2003, на иврите). Между вашей компанией и EOR нет отношений контроля. Поэтому ваша компания не является «компанией-работодателем», и её акции, как правило, не подпадают под статью 102. Утверждение плана или назначение трасти этого не меняют, потому что личность предоставляющей компании является пороговым условием.

Налоговое управление Израиля прямо об этом заявило. Профессиональный циркуляр ITA 9/2025 (11 ноября 2025), п. 1.5: доход от исполнения опциона на акции компании, не являющейся компанией-работодателем, облагается налогом по режиму статьи 3(i), и статья 102 к нему не применяется. Полный циркуляр (на иврите, PDF)
А в профессиональном циркуляре ITA 1/2024 (9 декабря 2024), п. 7.4, сказано: акционерное вознаграждение, предоставленное компанией, не являющейся компанией-работодателем, подпадает только под часть Б Указа (то есть под обычное налогообложение, а не под статью 102), а ответ «нет» на этот вопрос в анкете плана помечается как «красный флаг». Полный циркуляр (на иврите, PDF)
Поиск по открытым базам данных не выявил опубликованного налогового решения, которое допускало бы статью 102 для сотрудников работодателя, не связанного с предоставляющей компанией (по состоянию на 19 ноября 2026).
| Кто нанимает работника в Израиле | Возможна ли статья 102? | Что применяется | Что для этого нужно |
|---|---|---|---|
| Ваша израильская дочерняя компания | Да | Статья 102, как правило, маршрут прироста капитала с трасти | Утверждённый трасти и план, поданный не менее чем за 30 дней до выделения (правило 4(a), на иврите) |
| Сама иностранная компания через филиал или постоянное представительство в Израиле | Да, с одобрения директора ITA | Статья 102 | Заявление по «зелёному» маршруту (форма 952, на иврите). Может создать риск израильского налога на прибыль компаний; проконсультируйтесь с налоговым консультантом |
| Не связанный с вами EOR, например NETO | Нет | Статья 3(i): налог при исполнении, как с обычного дохода | Удержание налога и отчётность через расчёт заработной платы EOR |
| Фрилансер, а не сотрудник | Нет. Статья 102 распространяется только на сотрудников | Статья 3(i) | Налог при исполнении, как с дохода по п. 2(1) или 2(2) (циркуляр 1/2024, п. 2.1.1, на иврите) |
Статья 3(i) не является наказанием. Это просто обычный маршрут. Сотрудник по-прежнему получает настоящие опционы вашей компании, а налог уплачивается позже, при исполнении. Отличие от статьи 102 в налоговой ставке и в моменте, когда она определяется.

В некоторых случаях классификация может отличаться, например, предпринимательский доход вместо дохода от трудовой деятельности. Это в основном влияет на Битуах Леуми и на обязанности по удержанию налога. Проконсультируйтесь с налоговым консультантом.
Каждая карточка начинается с того, что работодатели часто считают само собой разумеющимся. Переверните её и посмотрите, что на самом деле говорят закон и Налоговое управление Израиля, со ссылкой на источник.
EOR может подать план по статье 102 для опционов нашей компании.
Статья 102 применяется только к акциям «компании-работодателя»: самого работодателя, компании, связанной с ним контролем, или сестринской компании. EOR, не связанный с вами, не делает вашу компанию таковой, поэтому опционы облагаются по статье 3(i).
Источник: профессиональный циркуляр ITA 9/2025, п. 1.5 (на иврите, PDF)
Назначение трасти и подача плана решают проблему.
Нет. Пороговое условие состоит в том, какая компания предоставляет опционы. Одобрение плана или назначение трасти не превращает вашу компанию в компанию-работодателя.
Сотрудники, нанятые через EOR, вообще не могут получать опционы.
Могут. Ваша компания предоставляет настоящие опционы или RSU по своему обычному плану. Как правило, они облагаются по статье 3(i), при исполнении.
По статье 3(i) сотрудник платит налог в день предоставления опционов.
Для необращающегося опциона налога при предоставлении, как правило, нет. Налог откладывается до исполнения, и тогда выгода облагается как доход от трудовой деятельности по предельным ставкам сотрудника.
Источник: профессиональный циркуляр ITA 9/2025, п. 2.3 (на иврите, PDF)
Лицензия подрядчика рабочей силы делает EOR трасти по статье 102.
Трасти является лицом, утверждённым в этом качестве налоговым инспектором ITA; обычно это юрист или бухгалтер. Лицензия подрядчика рабочей силы не даёт статуса трасти, и NETO не выступает трасти.
Источник: правило 3 Правил подоходного налога, 2003 (на иврите)
Если вы начали с EOR, путь к статье 102 закрыт для вас навсегда.
Позже можно перейти на собственную израильскую дочернюю компанию. Когда она нанимает команду, план по статье 102 можно подать не менее чем за 30 дней до новых выделений. Опционы, предоставленные в период EOR, как правило, остаются под статьёй 3(i).
Источник: правило 4(a) (на иврите) · Гид: переход от EOR к дочерней компании
Единственно верного ответа нет. Всё зависит от размера команды, от того, насколько акции важны в вашем предложении, и от того, как быстро нужно начать.
| Маршрут | Когда подходит | Что для этого нужно | Плюсы | Минусы |
|---|---|---|---|---|
| А. EOR через NETO, опционы по статье 3(i) | Нет израильской компании, небольшая команда, быстрый старт, акции входят в пакет, но не являются его ядром | Договор с NETO, ваш обычный план опционов и передача данных об исполнении в расчёт заработной платы | Можно начать без открытия компании. Работник с первого дня оформлен как наёмный сотрудник, с полными законными правами. Расчёт заработной платы и удержание налогов лежат на лицензированном работодателе | Нет маршрута прироста капитала по ставке 25%. Налог при исполнении по предельным ставкам, как правило, и взносы в Битуах Леуми |
| Б. Израильская дочерняя компания и план с трасти по статье 102 | Большая или постоянная команда, акции занимают центральное место в вашем предложении кандидатам | Регистрация компании, регистрация в качестве работодателя, расчёт заработной платы и бухгалтерия, утверждённый трасти и план, поданный за 30 дней до выделения. План считается одобренным, если налоговый инспектор ITA не ответил в течение 90 дней (правило 2(c), на иврите), если только «красный флаг» не останавливает отсчёт (циркуляр 1/2024, п. 4.9, на иврите) | Прирост капитала сотрудника облагается налогом по ставке 25%, если трасти удерживает акции 24 месяца с момента выделения | Требует времени на запуск, а затем постоянного администрирования. Статья 102 не применяется к выделению, сделанному менее чем через 30 дней после подачи плана |
| В. Начать с NETO, перейти на собственную компанию позже | Нужно нанимать сейчас, но вы планируете растущую команду и долгосрочное присутствие в Израиле | Заранее определите направление и создайте компанию параллельно. Когда она будет готова, она становится работодателем, и план по статье 102 подаётся до следующих выделений | Время на найм не теряется. Вы переходите на собственную компанию, когда это становится выгодно, а NETO оказывает поддержку при переходе сотрудников | Опционы, предоставленные в период работы через EOR, как правило, остаются под статьёй 3(i). Можно ли позже перевести их на статью 102, остаётся открытым вопросом; проконсультируйтесь с налоговым консультантом |
| Г. Денежный бонус или фантомные единицы (phantom units) (денежные выплаты, привязанные к стоимости акций) | Акции не занимают центрального места или вам нужен простой механизм | Бонусная программа, выплачиваемая как зарплата через расчёт заработной платы | Просто и прозрачно. Нет трасти и плана, который нужно подавать | Облагается как зарплата. Нет реального владения долей в компании. Денежные затраты для компании |
Существует и пятый, менее распространённый маршрут: иностранная компания нанимает напрямую через филиал или постоянное представительство в Израиле с одобрения директора ITA («зелёный» маршрут, форма 952, на иврите). Для этого сама иностранная компания должна быть работодателем сотрудников, и это может создать риск израильского налога на прибыль компаний. Эта схема не подходит для структуры EOR.
Нужно более широкое сравнение EOR и дочерней компании, не только по опционам? Прочитайте EOR или открытие дочерней компании в Израиле: полное сравнение.
Не уверены, что вам подходит? Ответьте на шесть вопросов и получите обоснованную рекомендацию.
Перейти к инструменту выбораОтветьте на шесть вопросов о вашей компании, вашей команде в Израиле и роли акций в вашем предложении. Вы получите обоснованную рекомендацию и увидите, что каждый маршрут означает для ваших акций.
Иностранная компания, которая нанимает в Израиле через EOR, может предоставлять опционы, и, как правило, они облагаются налогом по статье 3(i). Если вам нужна статья 102, потребуется израильская компания, которая напрямую нанимает работников. Когда команда небольшая и нужно быстро начать, обычно подходит EOR. Когда команда большая и постоянная, а акции занимают центральное место, стоит рассмотреть собственную компанию. Можно также начать с EOR и перейти позже.
Вы ответили на все вопросы. Ваша рекомендация ниже.
Рекомендация основана на наших собственных практических ориентирах, а не на порогах, установленных законом.
Инструмент даёт общую рекомендацию на основе ваших ответов. Это не юридическая и не налоговая консультация, и он не учитывает ваши налоги за рубежом. По конкретному плану проконсультируйтесь с израильским налоговым консультантом.
Мы хотим, чтобы вы сделали правильный выбор. Иногда это значит нанимать через нас, а иногда открыть собственную компанию.
Выдана Министерством труда Израиля, действительна до 28 февраля 2029 года. Вы можете проверить её сами в государственном реестре.
Проверить в реестре gov.il (на иврите)Банковская гарантия размещена в Министерстве труда Израиля.
Каждый, кто работает через NETO, оформляется как наёмный сотрудник с первого дня: расчётный листок, Битуах Леуми как наёмного работника и законные права, включая пенсию, отпуск, больничные и выходное пособие.
Через NETO работали более 110,000 работников и более 8,000 работодателей.
Комиссия NETO составляет 5% от суммы счёта без НДС и рассчитывается от счёта, который оплачивает клиент.
Хорошо знать: Закон Израиля о найме работников через подрядчиков рабочей силы (на иврите) устанавливает правила для длительной работы через подрядчика рабочей силы у одного и того же клиента (ст. 12A) с исключением для ИТ-ролей (ст. 13A). Мы заранее объясним, как это применяется к вам. Лицензия подрядчика рабочей силы это разрешение на найм; она не делает NETO трасти по статье 102.
Читайте также: Employer of Record в Израиле · Лицензия подрядчика рабочей силы · Расчёт заработной платы в Израиле для иностранных компаний
Это официальные израильские источники, опубликованные на иврите.
Обязательную силу имеет официальный текст, опубликованный в Официальном вестнике Израиля и Налоговым управлением Израиля.
Общий гид по статье 102: маршруты, трасти и срок владения.
Читать далееПолное сравнение найма через EOR и ведения собственной израильской компании.
Читать далееКак компания за рубежом нанимает людей в Израиле через NETO.
Читать далееСотрудник, нанятый через EOR, может получать опционы вашей компании, и, как правило, они облагаются налогом по статье 3(i) при исполнении опциона. Статья 102 требует наличия израильской компании, которая нанимает работников, или одобренного филиала. Когда команда небольшая и нужно быстро начать, обычно подходит EOR, например через NETO. Когда команда растёт, а акции становятся центральными, рассмотрите собственную компанию; можно начать с NETO и перейти позже.
Мы пройдём с вами по структуре и честно скажем, подходит ли вам сейчас EOR или лучше открыть компанию.
 ИК
Все разделы по темам. Просмотрите полную структуру или перейдите сразу.
Adjust the site to your needs
Здесь можно запросить доступ к данным, которые мы о вас храним, исправить или удалить их, отозвать ранее данное согласие или отказаться от наших писем и уведомлений. Мы отвечаем в течение 30 дней, а запросы на удаление обрабатываем в течение 7 рабочих дней. Политика конфиденциальности
Barkat I.T Ltd · trading as NETO · is a licensed manpower company (license 1565), supervised by the Israeli Ministry of Labor.
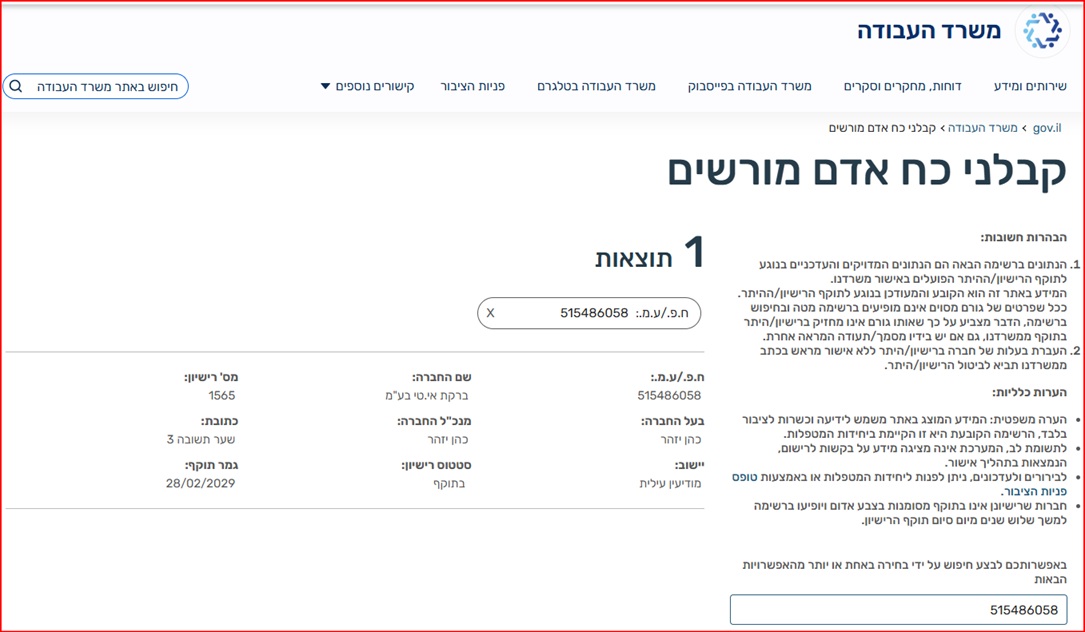 Verify the license on the Ministry of Labor website
Full details · Manpower contractor license page →