סעיף 102 אופציות לעובדים בישראל
המדריך הכללי לסעיף 102: המסלולים, הנאמן ותקופת ההחזקה.
להמשך קריאהאנחנו משתמשים בעוגיות חיוניות כדי שהאתר יעבוד. באישורכם נשתמש גם בעוגיות מדידה ופרסום של Google ו‑Microsoft, כדי להבין איך משתמשים באתר, לשפר אותו ולמדוד את הפרסום שלנו. אנחנו לא מוכרים את המידע שלכם.
אפשר לשנות את הבחירה בכל עת בקישור ״הגדרות עוגיות״ בתחתית כל עמוד.
כניסה לחשבון הקיים, או הרשמה מהירה תוך דקה.
בחרו איך נוח לכם · אנחנו כאן בשבילכם.
הכול על NETO · שקוף וזמין
בחרו מועד נוח · נציג יחזור לאישור בטלפון/מייל
לא צריך לחכות לחברה-בת כדי להתחיל לגייס. מעסיקים עכשיו דרך NETO כמעסיקה הרשמית, מקימים חברה-בת ישראלית כשזה מצדיק את עצמו, ומעבירים אליה את העובדים. מאותו שלב, הענקות חדשות יכולות להיכנס למסלול 102, בכפוף לכללים.
התשובה הקצרה: חברה זרה יכולה להעסיק עובדים בישראל דרך EOR כבר היום, ולעבור לחברה-בת ישראלית בהמשך. בתקופת ה-EOR, אופציות של החברה ממוסות לפי סעיף 3(ט), כי ה-EOR אינו קשור אליה. אחרי שהחברה-בת מעסיקה את העובדים, חברת האם נחשבת ״חברה מעבידה״ לגביהם, ואפשר להגיש תוכנית 102 עם נאמן. התוכנית חייבת להיות מוגשת לפחות 30 יום לפני ההקצאה.
מה NETO עושה: NETO מעסיקה את העובדים כמעסיקה הרשמית עד שהחברה-בת מוכנה. בזמן הזה היא כוללת בתלוש את ההכנסה מהמניות ומנכה מס לפי סעיף 3(ט) ולפי הדין, על סמך נתונים ממנהל התוכנית, ומתאמת איתכם את מעבר העובדים לחברה-בת. הענקות שניתנו בתקופת ה-EOR לא עוברות ל-102 באופן אוטומטי.
הקמת חברה-בת ישראלית היא החלטה גדולה. אין סיבה לעכב בגללה את הגיוס. כך נראה המסלול בשלושה שלבים.
NETO היא המעסיקה הרשמית (Employer of Record). העובדים שכירים מהיום הראשון, ואתם מנהלים את העבודה. אופציות שאתם מעניקים בתקופה הזו ממוסות לפי סעיף 3(ט).
סעיף 3(ט)למשל כשהצוות גדל, כשהנוכחות בישראל הופכת לקבועה, או כשאופציות הופכות לחלק מרכזי בהצעה למועמדים.
ההחלטה שלכםNETO מתאמת איתכם את מעבר העובדים לחברה-בת. אחרי שהיא מעסיקה אותם, אפשר להגיש תוכנית 102 להקצאות הבאות.
102 אפשרי, בכפוף לכלליםמתי בדיוק לפתוח חברה? זו בעיקר החלטה עסקית: עלות קבועה של חברה ושל נאמן, מול כמה האופציות חשובות לצוות שלכם. כדי לבחור, יש לנו כלי החלטה קצר במדריך אופציות לעובדי EOR, והשוואה מלאה בין EOR לחברה-בת.
צריכים לגייס בישראל לפני שהחברה מוכנה? מתחילים דרך NETO, ועוברים כשתהיו מוכנים.
הרשמה כמעסיקבחרו את השלב שמתאר את החברה שלכם היום. תראו מה המשמעות לגבי האופציות, ומה הצעד הבא.
עוד לא הענקתם דבר בישראל. מבנה ההעסקה שתבחרו קובע את המס: דרך EOR שאינו קשור אליכם, ההענקות ממוסות לפי סעיף 3(ט). סעיף 102 דורש מעסיק בישראל שקשור אליכם בשליטה, בדרך כלל חברה-בת.
איפה NETO נכנסת: NETO יכולה להיות המעסיקה הרשמית מהעובד הראשון, כקבלן כוח אדם מורשה (רישיון 1565).
אופציות שתעניקו עכשיו ממוסות לפי סעיף 3(ט): מס במימוש, בדרך כלל כהכנסת עבודה. NETO כוללת את ההכנסה מהאופציות בתלוש ומנכה מס לפי סעיף 3(ט) ולפי הדין, על סמך נתונים ממנהל התוכנית.
איפה NETO נכנסת: NETO מעסיקה את הצוות, מנהלת את השכר ומתאמת איתכם ועם מנהל התוכנית.
כל עוד העובדים לא עברו בפועל, החברה-בת אינה המעסיקה שלהם, ולכן אופציות שתעניקו עדיין ממוסות לפי סעיף 3(ט).
איפה NETO נכנסת: NETO ממשיכה להעסיק את הצוות בינתיים, כך שהגיוס לא נעצר.
החברה-בת הופכת למעסיקה הישירה של העובדים, והחברה שלכם, ששולטת בה, הופכת ל״חברה מעבידה״ לגביהם. הענקות מתקופת ה-EOR נשארות בדרך כלל לפי סעיף 3(ט), ולא עוברות לסעיף 102 מעצמן.
איפה NETO נכנסת: NETO מתאמת איתכם את מעבר העובדים לחברה-בת.
הענקות חדשות יכולות להיכנס לסעיף 102, בכפוף לכללים ולאישור התוכנית. החברה בוחרת את המסלול בתוך סעיף 102.
איפה NETO נכנסת: העובדים שעברו מועסקים על ידי החברה-בת, ולא דרך NETO.
מידע כללי שמבוסס על המקורות בדף הזה. לא ייעוץ משפטי ולא ייעוץ מס.
סעיף 102 חל רק על מניות של ״חברה מעבידה״. בין השאר, זו חברה ששולטת במעביד (סעיף 102(א)). ״בעל שליטה״ מוגדר בסעיף 32(9), ובין השאר הוא מי שמחזיק 10% לפחות מהמניות או מכוח ההצבעה.
כל עוד העובדים מועסקים דרך EOR שאינו קשור אליכם, התנאים האלה לא מתקיימים. ההסבר המלא נמצא במדריך אופציות לעובדי EOR, והמסלולים של 102 מוסברים במדריך לסעיף 102.
חלק מהשלבים תלויים בכם, וחלקם קבועים בחוק. המועדים שמופיעים כאן הם רק אלה שהחוק או הכללים קובעים. כמה זמן ייקחו השלבים האחרים תלוי בכם ובאנשי המקצוע שמלווים אתכם.
תוכנית 102 היא הליך מוסדר. לפי רשות המסים, מוגשות לאישורה כ-700 תוכניות הקצאה בשנה. לשם השוואה, לפי אותו חוזר, לרשות המסים האמריקנית (IRS) מוגשות כ-7,000 תוכניות תגמול (חוזר מקצועי 01/2024, סעיף 1.5, עמ׳ 3; הנתון נכון לדצמבר 2024).
רישום החברה, רישום כמעסיק ברשויות, חשבון בנק ומערך שכר. כדאי לעשות את זה עם עורך דין ורואה חשבון בישראל.
החברה-בת הופכת למעסיקה הישירה שלהם. NETO מתאמת איתכם את המעבר.
נאמן הוא עורך דין, רואה חשבון, חברה שכל בעליה עורכי דין או רואי חשבון, או מי שרשאי לשמש נאמן לפי חוק השקעות משותפות. החברה המעבידה, בעל שליטה בה או עובד שלה לא יכולים לשמש נאמן, למעט חריג מצומצם (כלל 3). התוכנית לא תאושר, בין השאר, אם יש בה יותר מנאמן אחד או יותר ממסלול אחד (כלל 6).
ההגשה מקוונת (חוזר 01/2024, סעיף 3.4), ולפחות 30 יום לפני מועד ההקצאה (סעיף 102(א); כלל 4(א)).
30 יום לפחות לפני ההקצאהפקיד השומה מאשר את התוכנית ואת הנאמן. אם לא השיב בתוך 90 יום מיום שקיבל את ההודעה, רואים אותם כמאושרים (סעיף 102(א)). אם הונף ״דגל אדום״, סד הזמנים לאישור נעצר (חוזר 01/2024, סעיף 4.9).
90 יום, אלא אם הונף דגל אדוםהמניות או האופציות מופקדות בידי הנאמן במועד ההקצאה (סעיף 102(א), ״הקצאת מניות באמצעות נאמן״).
במסלול רווח הון, 24 חודשים ״מיום שבו הוקצו המניות והופקדו בידי נאמן״ (סעיף 102(א), ״תום התקופה״). הספירה מתחילה מההקצאה וההפקדה, ולא מיום ההחלטה העסקית להעניק.
24 חודשים מההקצאה וההפקדהדיווח על ההקצאה בטופס 146, בתוך 120 יום מסוף הרבעון (כלל 5), ודוח שנתי של הנאמן בטופס 156, עד 30 באפריל (כלל 8).
שלבים 4 ו-5 הם שני תנאים נפרדים: מועד ההגשה ביחס להקצאה, ואישור התוכנית והנאמן. הנוסח המלא נמצא בסעיף 102(א) ובכללים.
המעבר לחברה-בת פותח את הדרך ל-102 להענקות חדשות. הוא לא הופך באופן אוטומטי הענקות קודמות ל-102.
NETO מעסיקה את הצוות עד שהחברה-בת מוכנה, ותומכת במעבר העובדים אליה. את תוכנית 102 מגישה החברה שלכם, עם נאמן ועם היועצים שלכם.
| לפני המעבר | במעבר | אחרי המעבר | |
|---|---|---|---|
| מי המעסיק בישראל | NETO, כמעסיקה הרשמית | העובדים עוברים מ-NETO לחברה-בת | החברה-בת שלכם |
| המס על אופציות | סעיף 3(ט) | הענקות קיימות נשארות בדרך כלל ב-3(ט) | הענקות חדשות: 102 אפשרי, אחרי הגשת תוכנית לפחות 30 יום לפני ההקצאה |
| מה NETO עושה | מעסיקה ומנהלת שכר. כוללת בתלוש את ההכנסה מהמניות ומנכה מס לפי סעיף 3(ט) ולפי הדין, על סמך נתונים ממנהל התוכנית. מתאמת איתכם ועם מנהל התוכנית | מתאמת איתכם את מעבר העובדים לחברה-בת | העובדים שעברו מועסקים בחברה-בת, ולא דרך NETO |
| מה אתם עושים | מעניקים אופציות לפי התוכנית הרגילה שלכם, ומתכננים את החברה | מקימים את החברה, נערכים להעסקה וממנים נאמן | מגישים תוכנית 102, מקצים ומפקידים בידי הנאמן, ומדווחים |
החוק קובע כללים להעסקה ממושכת דרך קבלן כוח אדם אצל אותו לקוח. כדאי להביא אותם בחשבון כשמתכננים את לוח הזמנים של המעבר.
מטעם משרד העבודה, בתוקף עד 28.02.2029. אפשר לבדוק אותו בעצמכם במרשם הממשלתי.
לבדיקה במרשם gov.ilערבות בנקאית מופקדת במשרד העבודה.
מי שעובד דרך NETO רשום כשכיר מהיום הראשון: תלוש שכר, ביטוח לאומי כשכיר, וצבירת זכויות לפי החוק, כולל פנסיה, חופשה, מחלה ופיצויים.
יותר מ-110,000 עובדים ויותר מ-8,000 מעסיקים עבדו דרך NETO.
העמלה של NETO היא 5% מסכום החשבונית לפני מע״מ, והיא נגזרת מהחשבונית שהלקוח משלם.
רישיון קבלן כוח אדם הוא היתר לפעול כקבלן כוח אדם. הוא לא הופך את NETO לנאמן לפי סעיף 102.
קריאה נוספת: EOR לחברות זרות · רישיון קבלן כוח אדם · פיירול בישראל לחברות זרות
הנוסח המחייב הוא הנוסח הרשמי ברשומות ובפרסומי רשות המסים.
המדריך הכללי לסעיף 102: המסלולים, הנאמן ותקופת ההחזקה.
להמשך קריאהלמה אין 102 דרך EOR שאינו קשור לחברה שלכם, וכלי החלטה: חברה ישראלית, EOR או מעבר בהמשך.
להמשך קריאהההשוואה המלאה בין העסקה דרך EOR לבין חברה ישראלית משלכם.
להמשך קריאהמה חל על העובדים שלכם בישראל: 102 או 3(ט), מתי משלמים, ומה רואים בתלוש.
להמשך קריאהאפשר להעסיק בישראל דרך NETO כבר היום, ולפתוח חברה-בת כשהצוות והאופציות מצדיקים זאת. אופציות שמוענקות עד המעבר ממוסות לפי סעיף 3(ט), ו-NETO כוללת את ההכנסה בתלוש. אחרי שהחברה-בת מעסיקה את העובדים ותוכנית 102 הוגשה לפחות 30 יום לפני ההקצאה, הענקות חדשות יכולות להיכנס ל-102. הענקות קודמות לא עוברות באופן אוטומטי.
NETO מעסיקה את הצוות שלכם כמעסיקה הרשמית עד שהחברה-בת מוכנה, ותומכת במעבר העובדים אליה.
 יכ
כל הדפים, מסודרים לפי נושא · עיינו בהיררכיה המלאה או דלגו ישר פנימה.
התאמת האתר לצרכים שלך
כאן אפשר לבקש לעיין במידע שנשמר עליכם, לתקן אותו, למחוק אותו, לבטל הסכמה שנתתם או להפסיק לקבל מאיתנו דיוור והתראות. נענה תוך 30 יום, ובקשת הסרה נטפל בה תוך 7 ימי עסקים. מדיניות פרטיות
ברקת אי.טי בע״מ · בשם המותג NETO · היא חברת כוח אדם בעלת רישיון 1565 ומפוקחת על ידי משרד העבודה.
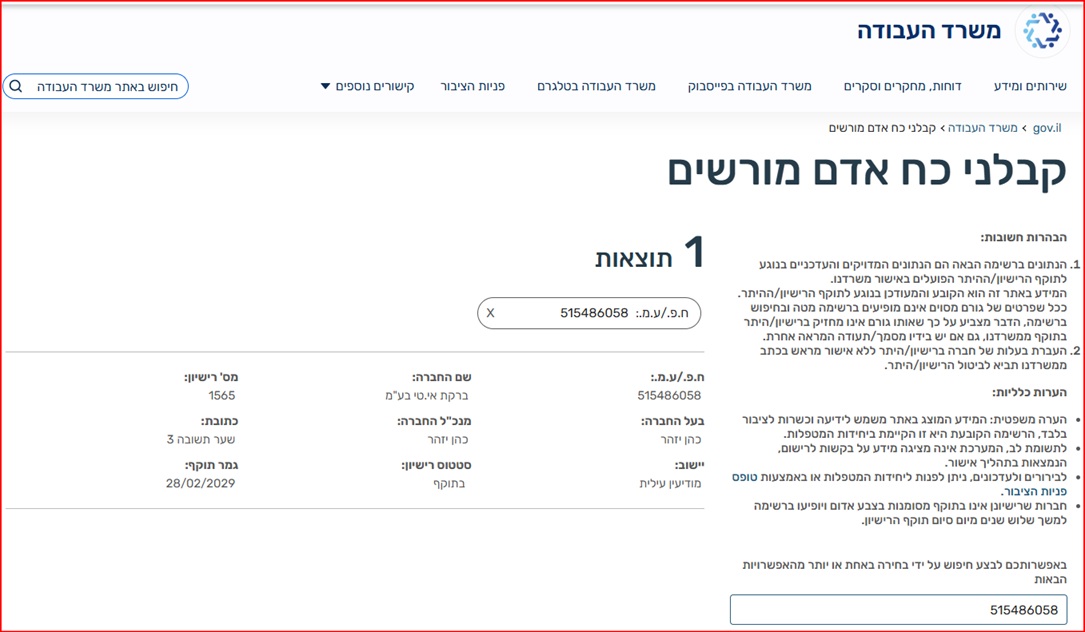 אימות הרישיון באתר משרד העבודה
למידע המלא · דף רישיון קבלן כוח אדם ←