סעיף 102 אופציות לעובדים בישראל
המדריך הכללי לסעיף 102: המסלולים, הנאמן ותקופת ההחזקה.
להמשך קריאהאנחנו משתמשים בעוגיות חיוניות כדי שהאתר יעבוד. באישורכם נשתמש גם בעוגיות מדידה ופרסום של Google ו‑Microsoft, כדי להבין איך משתמשים באתר, לשפר אותו ולמדוד את הפרסום שלנו. אנחנו לא מוכרים את המידע שלכם.
אפשר לשנות את הבחירה בכל עת בקישור ״הגדרות עוגיות״ בתחתית כל עמוד.
כניסה לחשבון הקיים, או הרשמה מהירה תוך דקה.
בחרו איך נוח לכם · אנחנו כאן בשבילכם.
הכול על NETO · שקוף וזמין
בחרו מועד נוח · נציג יחזור לאישור בטלפון/מייל
מעסיקים עובד ישראלי דרך EOR ורוצים לתת לו אופציות? אפשר. במסלול 102? לא, כשה-EOR אינו קשור לחברה שלכם. כאן תמצאו למה, מה חל במקום, ואיך לבחור בין חברה ישראלית, EOR ומעבר בהמשך.
התשובה הקצרה: עובד שמועסק דרך EOR יכול לקבל אופציות או RSU (יחידות מניה חסומות) בחברה שלכם. אבל לא במסלול 102, כשה-EOR אינו קשור לחברה שלכם. סעיף 102 חל רק על מניות של ״חברה מעבידה״: המעסיק עצמו, חברה שבשליטתו או ששולטת בו, או חברה אחות. כשהמעסיק הוא EOR שאין לו קשר שליטה אתכם, החברה שלכם לא עונה על ההגדרה. לכן, לפי רשות המסים, המס על האופציות האלה נקבע לפי סעיף 3(ט).
מה זה אומר בפועל: העובד משלם מס במימוש, כהכנסה רגילה לפי מדרגות המס שלו, ולא מס רווח הון של 25%. כש-NETO היא המעסיקה הרשמית, היא כוללת את ההכנסה בתלוש ומנכה את המס לפי סעיף 3(ט) ולפי הדין, על סמך נתונים ממנהל תוכנית האופציות שלכם. מי שרוצה 102 צריך חברה ישראלית משלו שמעסיקה את העובדים ישירות, או סניף שמנהל רשות המסים אישר. אפשר גם להתחיל דרך EOR ולעבור לחברה משלכם כשהצוות גדל.
למה חברות מעניקות תגמול הוני, בלשון רשות המסים:
יחודו של התגמול ההוני שבעת ובעונה אחת מעודד את הניצע ליתר מאמץ בעבודתו וגם גורם לשיפור בביצועי החברה ומקסום רווחיה, וזאת באמצעות הלימת האינטרסים (הזיקה) של הניצע לאלו של בעלי המניות בחברה (סיכון וסיכוי משותף) וליצירת הרגשת שייכות ושותפות פורה לטווח ארוך בין המועסק ובין מקום מטה לחמו. על כן, תגמול הוני לעיתים מכונה ״אזיקי זהב״.
חוזר מס הכנסה 01/2024, 09/12/2024 (PDF)
במילים פשוטות: תגמול הוני מאפשר לחברה לתגמל עובדים, לשמר אותם ולקשור אותם להצלחה שלה בלי לשלם מזומן עכשיו. לכן חשוב לבחור נכון את מסלול המס.
סעיף 102 לפקודת מס הכנסה הוא מסלול הטבה. במסלול רווח ההון, העובד משלם מס של 25% על הרווח מהמניות, בתנאי שנאמן מחזיק בהן לפחות 24 חודשים מיום ההקצאה (סעיף 102(ב)(2)).
אבל ההטבה חלה רק כשהמניות הן של ״חברה מעבידה״. החוק מגדיר אותה בשלוש אפשרויות בלבד (סעיף 102(א)):
כשאתם מעסיקים דרך EOR, המעביד בישראל הוא ה-EOR. כך גם לפי הכללים: ״מעביד״ הוא ״החברה שבה מועסק העובד שמוקצות לו המניות במישרין״ (כלל 1 לכללי מס הכנסה (הקלות מס בהקצאת מניות לעובדים), התשס״ג-2003). בין החברה שלכם לבין ה-EOR אין קשר שליטה. לכן החברה שלכם אינה ״חברה מעבידה״, והמניות שלה לא נכנסות ל-102. גם אישור תוכנית או מינוי נאמן לא משנים את זה, כי זהות החברה המקצה היא תנאי הסף.

רשות המסים כתבה זאת במפורש. בחוזר מס הכנסה 9/2025 (11/11/2025), סעיף 1.5: הכנסה ממימוש אופציה של חברה שאינה חברה מעבידה ״תתחייב במס בהתאם להסדר המס הקבוע בסעיף 3(ט), ולא יחולו עליה הוראות סעיף 102״. לחוזר המלא (PDF)
ובחוזר המקצועי 01/2024 (09/12/2024), סעיף 7.4: תגמול הוני בהקצאה לחברה שאינה חברה מעבידה ״תהא במסגרת חלק ב לפקודה בלבד״ (כלומר, במיסוי הרגיל ולא לפי סעיף 102), ותשובה שלילית בשאלון בנושא הזה מסומנת כ״דגל אדום״. לחוזר המלא (PDF)
בחיפוש שלנו במאגרים פומביים לא מצאנו החלטת מיסוי שפורסמה ומתירה 102 לעובדים של מעסיק שאינו קשור לחברה המקצה (נכון ל-19/11/2026).
| מי המעסיק בישראל | 102 אפשרי? | מה חל | מה צריך |
|---|---|---|---|
| חברה-בת ישראלית שלכם | כן | 102, בדרך כלל מסלול רווח הון עם נאמן | נאמן מאושר, ותוכנית שמוגשת לפחות 30 יום לפני ההקצאה (כלל 4(א)) |
| החברה הזרה עצמה, דרך סניף או מפעל קבע בישראל | כן, באישור מנהל רשות המסים | 102 | בקשה במסלול הירוק (טופס 952). עלול ליצור חבות במס חברות בישראל. כדאי לבדוק עם יועץ מס |
| EOR שאינו קשור אליכם, כמו NETO | לא | סעיף 3(ט): מס במימוש, כהכנסה רגילה | ניכוי ודיווח בתלוש של ה-EOR |
| פרילנסר, שאינו עובד | לא. 102 חל רק על עובדים | סעיף 3(ט) | מס במועד המימוש, כהכנסה לפי סעיף 2(1) או 2(2) (חוזר 01/2024, סעיף 2.1.1) |
סעיף 3(ט) הוא המסלול הרגיל למיסוי אופציות. העובד עדיין מקבל אופציות אמיתיות בחברה שלכם, והמס משולם מאוחר, במימוש. ההבדל מ-102 הוא בשיעור המס ובמועד שבו הוא נקבע.

במקרים מסוימים הסיווג יכול להיות שונה, למשל הכנסה מעסק במקום הכנסת עבודה. זה משפיע בעיקר על ביטוח לאומי ועל חובות הניכוי. כדאי לבדוק עם יועץ מס.
כל כרטיס מתחיל בדבר שמעסיקים מניחים לא פעם. הפכו אותו וראו מה קובעים החוק ורשות המסים, עם המקור.
EOR יכול להגיש תוכנית 102 עבור האופציות של החברה שלנו.
סעיף 102 חל רק על מניות של ״חברה מעבידה״: המעביד עצמו, חברה שקשורה אליו בשליטה, או חברה אחות. EOR שאינו קשור אליכם לא הופך את החברה שלכם לכזו, ולכן האופציות ממוסות לפי סעיף 3(ט).
מינוי נאמן והגשת תוכנית פותרים את הבעיה.
לא. זהות החברה המקצה היא תנאי הסף. אישור תוכנית או מינוי נאמן לא הופכים את החברה שלכם ל״חברה מעבידה״.
עובדים שמועסקים דרך EOR לא יכולים לקבל אופציות בכלל.
יכולים. החברה שלכם מעניקה אופציות או RSU אמיתיות לפי תוכנית האופציות הרגילה שלה. בדרך כלל הן ממוסות לפי סעיף 3(ט), במועד המימוש.
לפי סעיף 3(ט), העובד משלם מס ביום שבו הוענקו לו האופציות.
באופציה שאינה סחירה, בדרך כלל אין מס בהענקה. המס נדחה למועד המימוש, ואז ההטבה ממוסה כהכנסת עבודה, לפי שיעורי המס השוליים של העובד.
רישיון קבלן כוח אדם הופך את ה-EOR לנאמן לפי סעיף 102.
נאמן הוא מי שפקיד השומה אישר כנאמן, בדרך כלל עורך דין או רואה חשבון. רישיון קבלן כוח אדם אינו מעמד של נאמן, ו-NETO אינה משמשת נאמן.
מי שמתחיל עם EOR סוגר בפני עצמו את מסלול 102 לתמיד.
אפשר לעבור בהמשך לחברה-בת ישראלית משלכם. מרגע שהיא מעסיקה את הצוות, אפשר להגיש תוכנית 102 לפחות 30 יום לפני הקצאות חדשות. הענקות מתקופת ה-EOR נשארות בדרך כלל לפי סעיף 3(ט).
מקור: כלל 4(א) · המדריך למעבר מ-EOR לחברה-בת
אין דרך אחת נכונה לכולם. זה תלוי בגודל הצוות, בכמה אופציות חשובות בהצעת השכר שלכם, ובכמה מהר אתם צריכים להתחיל.
| הדרך | מתי זה מתאים | מה צריך | יתרונות | חסרונות |
|---|---|---|---|---|
| א. EOR דרך NETO, ואופציות לפי 3(ט) | אין לכם חברה בישראל, הצוות קטן, צריך להתחיל מהר, ואופציות הן חלק מהתגמול אבל לא העיקר | הסכם עם NETO, תוכנית האופציות הרגילה שלכם, והעברת נתוני מימוש לשכר | מתחילים בלי לפתוח חברה. העובד שכיר מהיום הראשון, עם כל הזכויות. השכר והניכויים אצל מעסיק מורשה | אין מסלול רווח הון של 25%. המס במימוש לפי מדרגות, ובדרך כלל גם דמי ביטוח לאומי |
| ב. חברה-בת ישראלית ותוכנית 102 עם נאמן | צוות גדול או קבוע, ואופציות הן חלק מרכזי בהצעה למועמדים | הקמת חברה, רישום כמעסיק, שכר והנהלת חשבונות, נאמן מאושר, ותוכנית שמוגשת 30 יום לפני ההקצאה. התוכנית נחשבת מאושרת אם פקיד השומה לא השיב בתוך 90 יום (כלל 2(ג)), אלא אם הונף ״דגל אדום״ שעוצר את המניין (חוזר 01/2024, סעיף 4.9) | רווח ההון של העובד ממוסה ב-25%, אם הנאמן מחזיק במניות 24 חודשים מיום ההקצאה | לוקח זמן להקים, ויש מנהלה שוטפת. אין 102 על הקצאות שבוצעו פחות מ-30 יום אחרי הגשת התוכנית |
| ג. מתחילים דרך NETO, ועוברים לחברה משלכם בהמשך | צריך לגייס עכשיו, אבל מתכננים צוות שיגדל ונוכחות קבועה בישראל | להחליט מראש על כיוון, ולהקים את החברה במקביל. כשהיא מוכנה, היא הופכת למעסיקה, ותוכנית 102 מוגשת לפני ההקצאות הבאות | לא מאבדים זמן גיוס. עוברים לחברה משלכם כשזה מצדיק את עצמו, ו-NETO תומכת במעבר העובדים | הענקות מתקופת ה-EOR נשארות בדרך כלל ב-3(ט). אם אפשר להעביר אותן ל-102 בהמשך זו שאלה פתוחה שכדאי לבדוק עם יועץ מס |
| ד. בונוס במזומן או יחידות פנטום | אופציות לא מרכזיות, או שאתם רוצים מנגנון פשוט | תוכנית בונוס שמשולמת כשכר בתלוש | פשוט ושקוף. אין נאמן ואין תוכנית להגיש | ממוסה כשכר. אין בעלות אמיתית בחברה. עלות במזומן לחברה |
יש גם דרך חמישית, פחות נפוצה: החברה הזרה מעסיקה בעצמה דרך סניף או מפעל קבע בישראל, באישור מנהל רשות המסים (מסלול ירוק, טופס 952). זה מחייב שהחברה הזרה עצמה תהיה המעסיקה של העובדים, ועלול ליצור לה חבות במס חברות בישראל. זה לא מתאים למבנה של EOR.
רוצים לראות את ההשוואה הרחבה בין EOR לחברה-בת, מעבר לאופציות? קראו את EOR מול חברה-בת בישראל: השוואה מלאה.
לא בטוחים מה מתאים לכם? ענו על 6 שאלות וקבלו המלצה מנומקת.
לכלי ההחלטהענו על 6 שאלות על החברה, על הצוות בישראל ועל מקום האופציות בהצעה שלכם. תקבלו המלצה מנומקת, ומה כל דרך אומרת לגבי האופציות.
חברה זרה שמעסיקה בישראל דרך EOR יכולה להעניק אופציות, והן ימוסו לפי סעיף 3(ט). מי שרוצה מסלול 102 צריך חברה ישראלית שמעסיקה את העובדים ישירות. כשהצוות קטן וצריך להתחיל מהר, EOR מתאים בדרך כלל. כשהצוות גדול וקבוע ואופציות מרכזיות, כדאי לבחון חברה משלכם. אפשר גם להתחיל ב-EOR ולעבור בהמשך.
עניתם על כל השאלות. ההמלצה מופיעה למטה.
ההמלצה מבוססת על כללי אצבע שלנו, ולא על סף שקבוע בחוק.
הכלי נותן המלצה כללית לפי התשובות שלכם. הוא אינו ייעוץ משפטי או ייעוץ מס, והוא לא בוחן את המיסוי שלכם בחו״ל. לתכנון של תוכנית ספציפית, פנו ליועץ מס ישראלי.
אנחנו מעדיפים שתבחרו נכון. לפעמים זה אומר להעסיק דרכנו, ולפעמים זה אומר לפתוח חברה משלכם.
מטעם משרד העבודה, בתוקף עד 28.02.2029. אפשר לבדוק אותו בעצמכם במרשם הממשלתי.
לבדיקה במרשם gov.ilערבות בנקאית מופקדת במשרד העבודה.
מי שעובד דרך NETO רשום כשכיר מהיום הראשון: תלוש שכר, ביטוח לאומי כשכיר, וצבירת זכויות לפי החוק, כולל פנסיה, חופשה, מחלה ופיצויים.
יותר מ-110,000 עובדים ויותר מ-8,000 מעסיקים עבדו דרך NETO.
העמלה של NETO היא 5% מסכום החשבונית לפני מע״מ, והיא נגזרת מהחשבונית שהלקוח משלם.
חשוב לדעת: חוק העסקת עובדים על ידי קבלני כוח אדם קובע כללים להעסקה ממושכת דרך קבלן כוח אדם אצל אותו לקוח (סעיף 12א), עם חריג לתפקידי מחשוב (סעיף 13א). נסביר לכם מראש איך הם חלים עליכם. רישיון קבלן כוח אדם הוא היתר לפעול כקבלן כוח אדם, והוא לא הופך את NETO לנאמן לפי סעיף 102.
קריאה נוספת: מעסיק רשום (EOR) בישראל · רישיון קבלן כוח אדם · פיירול בישראל לחברות זרות
הנוסח המחייב הוא הנוסח הרשמי ברשומות ובפרסומי רשות המסים.
המדריך הכללי לסעיף 102: המסלולים, הנאמן ותקופת ההחזקה.
להמשך קריאהההשוואה המלאה בין העסקה דרך EOR לבין חברה ישראלית משלכם.
להמשך קריאהאיך חברה מחו״ל מעסיקה עובדים בישראל דרך NETO.
להמשך קריאהעובד שמועסק דרך EOR יכול לקבל אופציות בחברה שלכם, והן ימוסו בדרך כלל לפי סעיף 3(ט), במימוש. מסלול 102 דורש חברה ישראלית שמעסיקה את העובדים, או סניף מאושר. כשהצוות קטן וצריך להתחיל מהר, EOR, למשל דרך NETO, מתאים בדרך כלל. כשהצוות גדל ואופציות הופכות למרכזיות, כדאי לבחון חברה משלכם, ואפשר להתחיל ב-NETO ולעבור בהמשך.
נעבור איתכם על המבנה, ונאמר לכם אם EOR מתאים עכשיו או שעדיף לפתוח חברה.
 יכ
כל הדפים, מסודרים לפי נושא · עיינו בהיררכיה המלאה או דלגו ישר פנימה.
התאמת האתר לצרכים שלך
כאן אפשר לבקש לעיין במידע שנשמר עליכם, לתקן אותו, למחוק אותו, לבטל הסכמה שנתתם או להפסיק לקבל מאיתנו דיוור והתראות. נענה תוך 30 יום, ובקשת הסרה נטפל בה תוך 7 ימי עסקים. מדיניות פרטיות
ברקת אי.טי בע״מ · בשם המותג NETO · היא חברת כוח אדם בעלת רישיון 1565 ומפוקחת על ידי משרד העבודה.
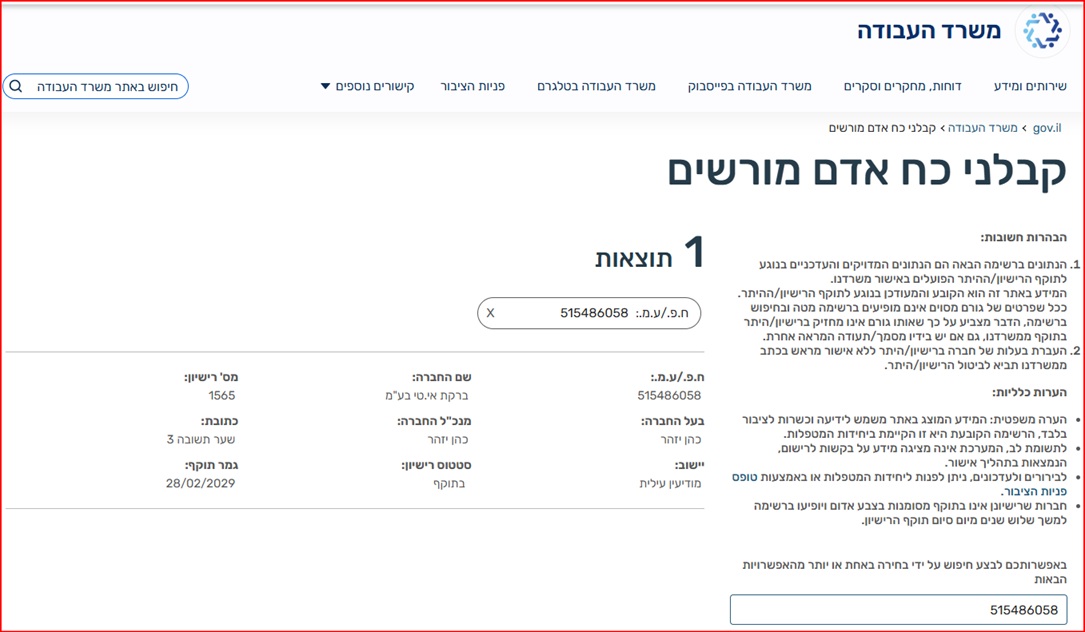 אימות הרישיון באתר משרד העבודה
למידע המלא · דף רישיון קבלן כוח אדם ←